海外に売りたいけれど、何から手をつければいいのか分かりません。展示会に出る前に、翻訳サイトを作る前に、立ち止まってしまいます。
意外な原因は、販路の探し方よりも前に、書類と帳簿の順番が決まっていないことにあります。
この記事では、海外へ販路を広げたい小さな会社が最初に整える書類と順番を、国税庁の説明をもとにお渡しします。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
最初に決めるのは、売る国ではなく「何を、誰に、どう渡すか」
海外の話になると、「どの国が伸びるか」から考えがちです。しかし、小さな会社が最初に決めるのは、次の3つです。
- 何を:1つの商材に絞る
- 誰に:バイヤー、代理店、個人客のどれか
- どう渡すか:荷物を送るのか、サービスを提供するのか
私が野村證券の営業で転機になったのは、営業する相手を、資産を持つ方・オーナー社長に絞ったことでした。行動量は落とさず、向ける先だけを変えました。海外でも同じで、最初は1商材・1つの相手に絞ったほうが、必要な書類も少なくなります。
ちなみに、コミッターズの海外進出支援は、食品をはじめ、商材や業種を問いません。この記事の内容も、特定の業種に限った話ではありません。
海外のお客さんへの販売は、消費税が免税になる
日本の会社が、国内から海外へ商品を輸出する場合、その販売は消費税が免税(消費税0円)になります。国税庁の説明では、課税事業者が行う次のような取引が、輸出免税の対象として挙げられています。
- 国内からの輸出として行う、資産の譲渡や貸付け
- 国内と国外の間の通信や郵便
- 非居住者に対する、特許権や著作権などの譲渡や貸付け
- 非居住者に対する役務の提供
仕入れのときに払った消費税が、あとで戻ってくることもあります。ただし、これは免税を受けるための書類が整っていることが前提です。令和の総合商社の解説記事も、同じ点を強調しています。
海外の客への販売が免税になる仕組みと、証拠書類の保存は、こちらの記事にあります。
海外に売ったら消費税は0円。ただし「証拠の書類」を7年残せた会社だけが得をする
免税の証拠書類は、取引の種類ごとに決まっている
免税を受けるには、取引の種類に応じた書類を残します。国税庁の説明を、読みやすく並べ直します。
- 貨物を輸出許可を受けて輸出する場合:税関長が証明した輸出許可書
- 郵便物で、資産の価額が20万円を超える場合:輸出許可書
- 郵便物で、20万円以下の小包やEMSの場合:郵便物の引受けを証する書類と、発送伝票などの控え
- 郵便物で、20万円以下の通常郵便の場合:引受けを証する書類(品名、数量、価額を追記したもの)
- 国内と国外の間の通信や郵便の場合:輸出の事実を記載した帳簿や書類
- 非居住者への権利の譲渡や役務の提供の場合:契約書その他の書類
これらを、納税地などに7年間保存する必要があります。輸出許可書などは、電磁的記録でも構いません。
保存の置き場所は、案件ごとに1つのフォルダを作り、見積書、契約書、請求書、輸出の書類、入金の記録を同じ場所に入れておく方法が分かりやすいです。7年は長い期間ですので、担当者が変わっても探せるように、取引先名と日付でフォルダに名前をつけるなど、決まりを先に作っておきます。
さらに、令和8年10月1日以後の輸出取引では、代金を現金で受け取る場合や、支払いが取引相手からのものだと分からない方法で受け取る場合には、上記の書類に加えて、輸出先の税関が発行する輸入許可書のような、輸入の事実を示す書類も保存する必要があります。支払いが取引相手からのものだと分かる方法で受け取る設計にしておくと、あとの手間が変わってきます。受け取り方の決め方は、税理士に確認してください。
野村證券の宮崎支店の新人時代、私は毎日、手紙を3〜5枚書いていました。朝いちばんに、上司へ実物を見せる決まりでした。件数はごまかせても、手紙はごまかせません。輸出の書類も同じです。「送ったはず」は証拠にならず、実物があるかどうかで決まります。
免税にならないケースも、先に知っておく
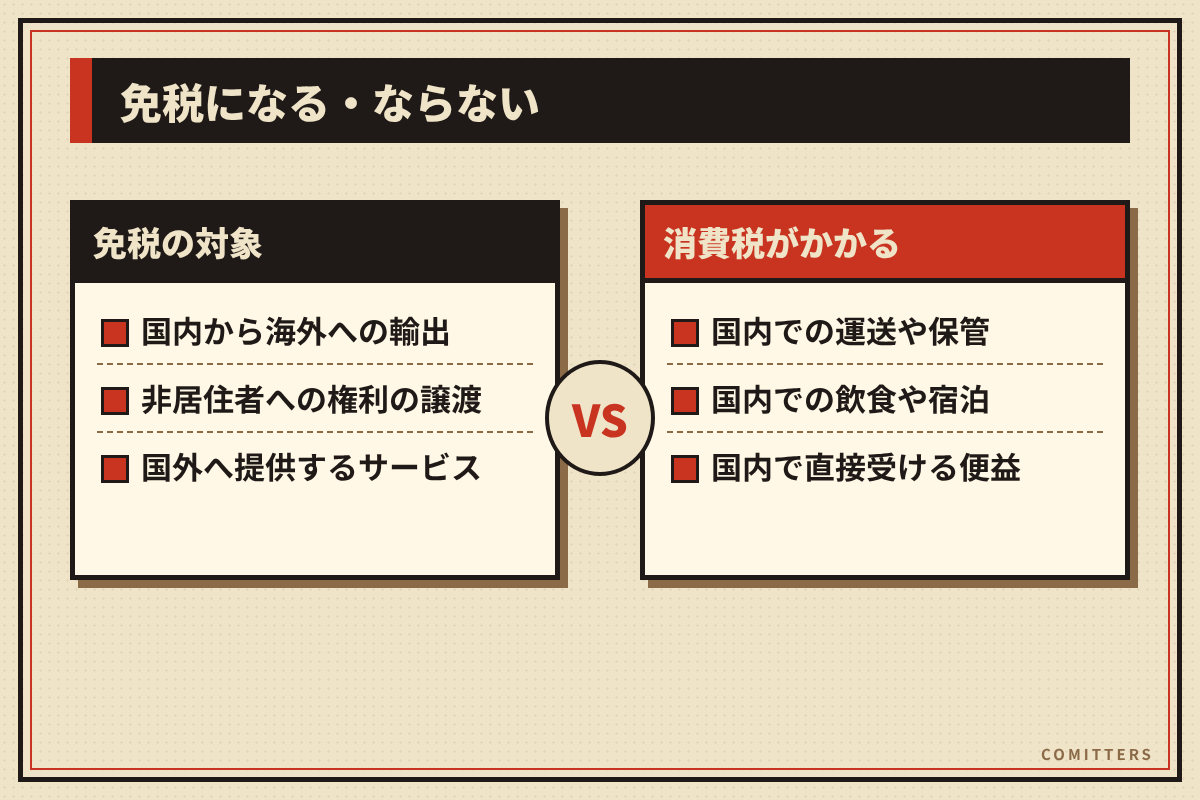
非居住者へのサービスなら、すべて免税というわけではありません。国内にある資産の運送や保管、国内での飲食や宿泊のように、非居住者が国内で直接便益を受けるものは、免税とされる輸出取引にならず、消費税がかかります。
たとえば、海外の取引先に「日本での滞在中のサービス」も含めて提供するような設計は、免税の対象外になる部分が出てきます。見積書の段階で、国内で提供する部分と、国外へ提供する部分を分けて書いておくと、後で整理しやすくなります。
言い回し例(見積メール):「ご提案内容のうち、日本国内でのご滞在中のサービスは別項目としてお見積りいたします。」
海外の会社に払う、広告やクラウドの料金も確認する
販路づくりを始めると、海外の広告サービスやクラウドサービスに料金を払う場面が増えます。この支払いの消費税の扱いが、リバースチャージです。
令和の総合商社の記事にも、海外事業者へ払うサービス料の消費税についての疑問が整理されています。
海外の広告やクラウドに払う料金と消費税の疑問は、こちらの記事にあります。
Google広告やAWSの請求書、海外の会社に払う分の消費税はどうなる?
国税庁の説明では、国外事業者から受けた「事業者向け電気通信利用役務の提供」は、国内の事業者が「特定課税仕入れ」として申告する方式です。ただし、次の場合は「当分の間」、特定課税仕入れはなかったものとされます。
- 一般課税で、その課税期間の課税売上割合が95%以上の場合
- 簡易課税制度が適用される課税期間の場合
つまり、リバースチャージによる申告が実際に必要になるのは、一般課税で課税売上割合が95%未満の事業者です。自社がどちらに当たるかは、決算のときに税理士と確認しておいてください。免税事業者は、確定申告の必要がないため、特定課税仕入れがあっても申告は不要とされています。
最初の一歩の順番
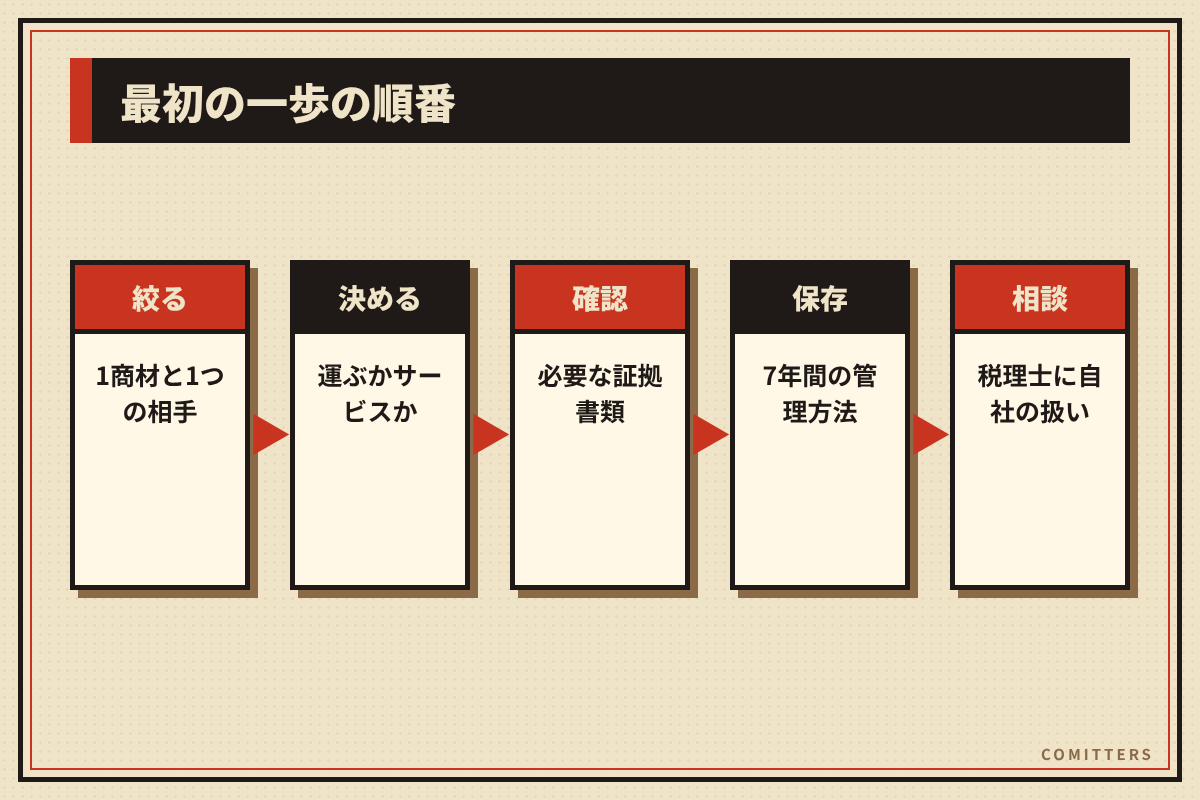
ここまでを、順番にします。
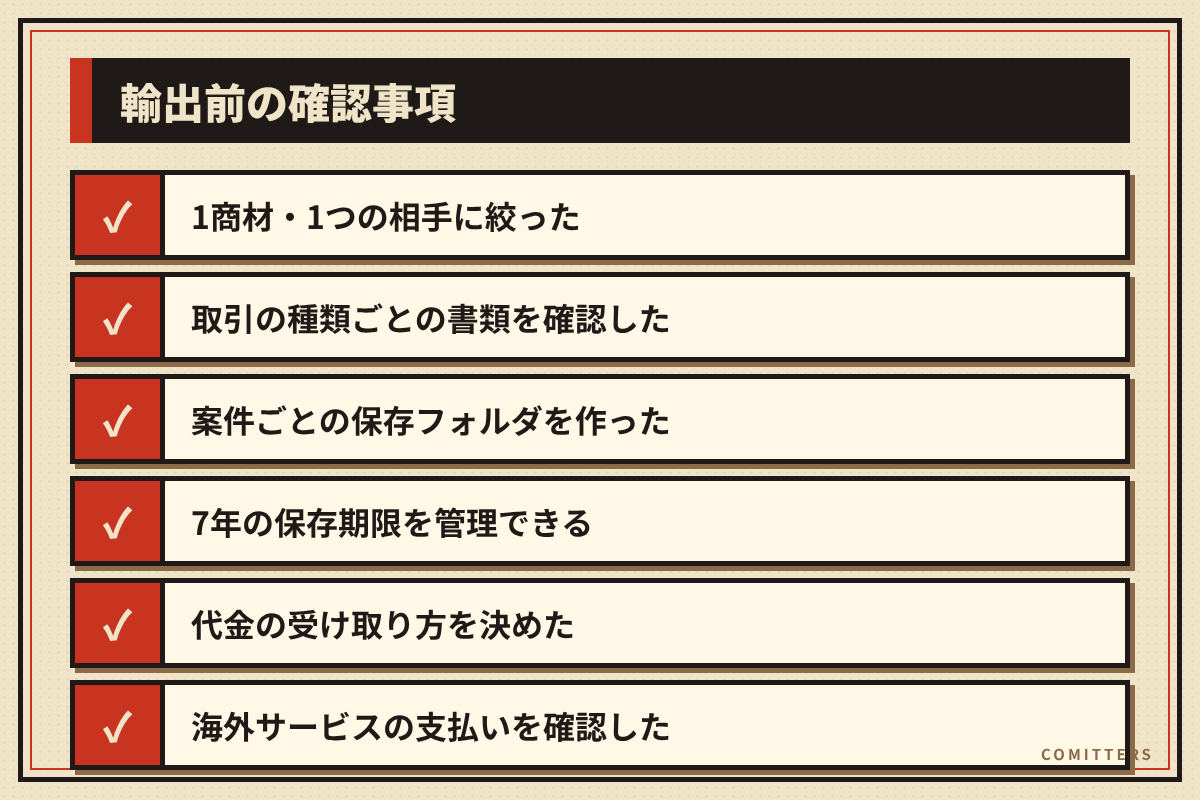
- 11商材・1つの相手に絞る
- 2運ぶのか、サービスを提供するのかを決める
- 3その取引に必要な証拠書類を、取引の前に確認する
- 4書類を保存する場所と、7年の保存期限の管理方法を決める
- 5代金の受け取り方を決める(誰からの入金か分かる方法か)
- 6海外サービスへの支払いがある場合は、税理士に自社の扱いを確認する
税務の判断は、取引の内容で変わります。個別の判断は税理士・社会保険労務士など専門家へご相談ください。
海外への販路づくりは、特別な才能や学歴やコネがある会社だけのものではありません。1つの商材と1つの相手に絞り、書類の順番を先に整えて、小さく試す。この設計があれば、小さな会社でも海外の販路づくりは始められます。
そして、海外を考える前に、国内の代理店や販路で型をつくっておくと、海外でも同じ型が使えます。税務や契約、人事など、経営の土台を整える読み物は、令和の総合商社のトップにまとまっています。
コミッターズは、代理店開拓で中小企業の販路をつくる会社です。本気で販路を作りたい経営者の方には、60分の無料相談で設計図をお出しします。
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。