在庫を抱える商売は、売上が立っているのに、なぜか通帳の残高が増えません。
原因は利益が出ていないことではなく、仕入れたお金が棚の上で眠っていることです。
この記事では、在庫の数字の見方と、それを今週の営業の件数に変える手順を持ち帰っていただけます。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
売上は立っているのに現金が減る、本当の理由
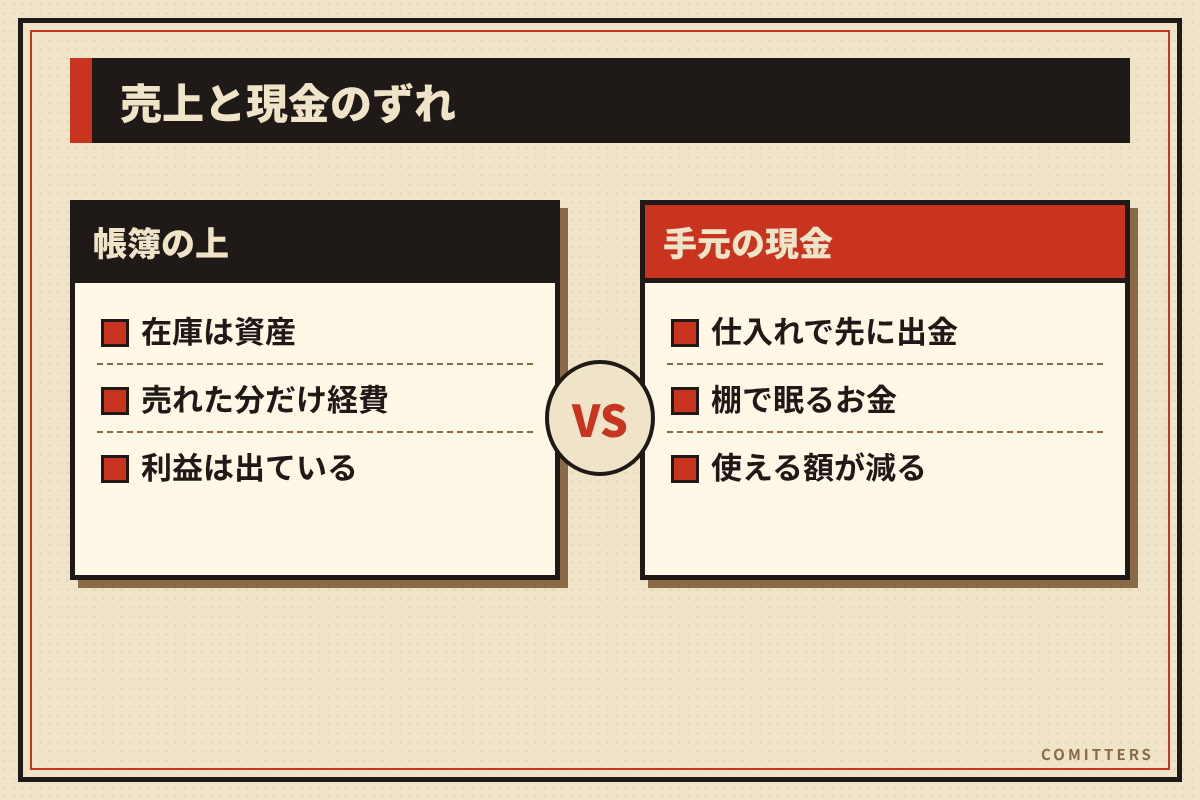
商品を仕入れた日に、お金は出ていきます。ところが経費になるのは、売れた分だけです。この時間差が、売上と現金のずれの正体です。
国税庁の青色申告の決算の手引きでは、必要経費になる売上原価は、年初の棚卸高に年間の仕入高を足し、年末の棚卸高を引いて計算するとされています。仕入れた商品がすべて売れるわけではないので、年末に残った在庫は差し引いて考える、という整理です。これは個人事業の手引きの説明ですが、考え方をつかむには十分です。
つまり在庫は、帳簿の上では資産です。一方で現金の面では、お金が商品に姿を変えて、棚で売れるのを待っている状態です。売れ残りが増えるほど、資産は立派に見えるのに、使えるお金は減っていきます。
仕入れた商品は売れるまで経費にならず、期末の在庫は資産になります。この基本は、令和の総合商社の次の記事に、やさしく整理されています。経営の土台を整える読み物として、先に目を通しておくと数字の話が楽になります。
仕入れた商品は「売れるまで」経費にならない。売れ残り在庫のホントのルール
在庫の数字は、この3つだけ見れば始められます
細かい分析表は要りません。まず次の3つを、毎月同じ日に測ってください。
- 1在庫金額です。棚にある商品の仕入れ値の合計を出します。
- 2在庫月数です。在庫金額を、1か月に売れる分の仕入れ値で割ります。
- 3動いていない在庫です。たとえば半年、一度も売れていない商品を一覧にします。
仮の数字で試してみます。在庫金額が240万円、1か月に売れる分の仕入れ値が80万円なら、在庫月数は3か月分です。今月の仕入れを増やす前に、この3か月分をどう減らすかを先に考えます。
何か月分が適正かは、業種や商品の性質で変わります。大切なのは正解探しではなく、毎月同じ日に測って、増えているのか減っているのかを見ることです。動いていない在庫の一覧は、いちばん正直な営業の宿題リストになります。
もう一つ、資金繰りの目で見るなら、商品を仕入れてから代金が入金されるまでの日数も、メモしておくと役に立ちます。仕入れの支払いが先で、売上の入金が後だと、その間は自分のお金で立て替えていることになります。在庫月数が長く、入金も遅い商品ほど、現金を長く縛ります。商品ごとに「棚に何か月、入金まで何日」と書き出すだけで、どの商品を急いで動かすべきかが見えてきます。
数字を営業の目標に落とす4つの手順
売上目標だけを追うと、売れやすい商品ばかり売ってしまい、動かない在庫が残ります。そこで、在庫の数字を営業の行動に割ります。
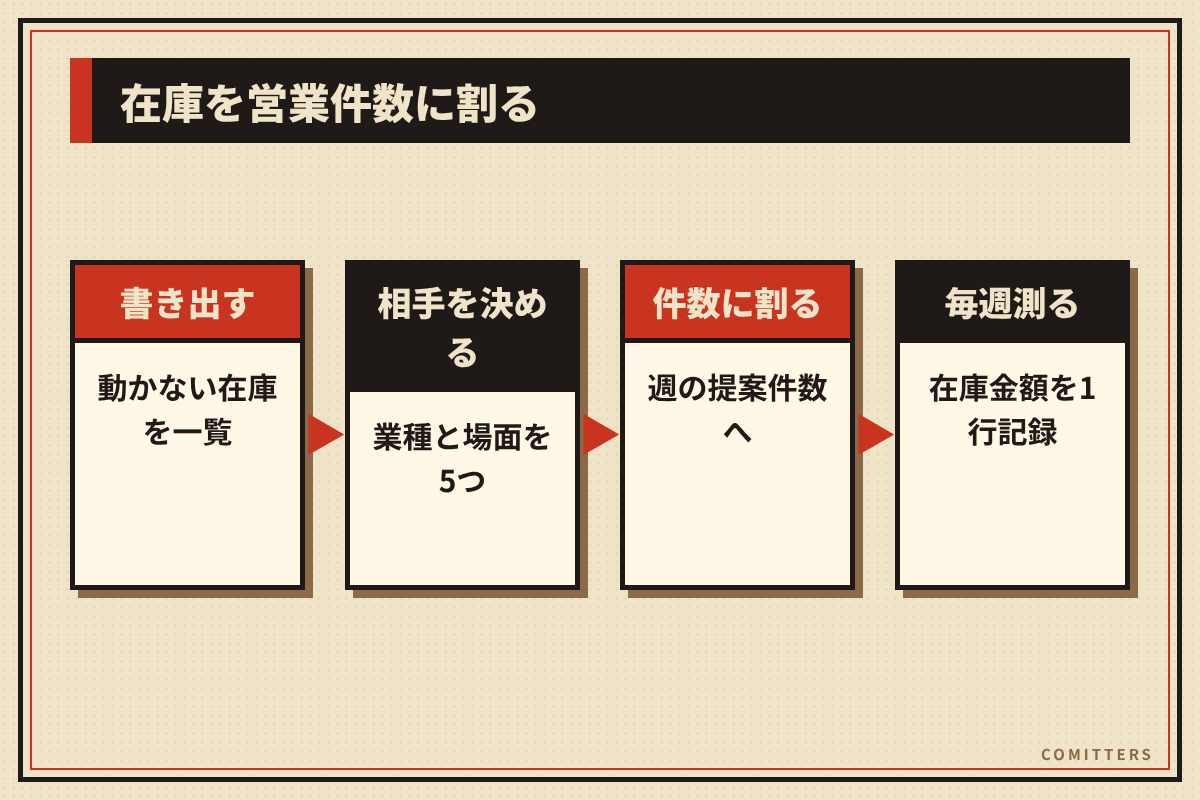
- 1動いていない在庫を商品ごとに書き出し、誰なら必要としそうかを、商品ごとに一業種ずつ書きます。
- 2売る相手の候補を、社名ではなく業種と使う場面で5つずつ書きます。
- 3月の目標を「在庫月数を3か月から2か月へ」のように書き、週の提案件数に割ります。
- 4毎週同じ曜日に、在庫金額を一行だけ記録して、先週との差を見ます。
相手への言い回しは、在庫処分の雰囲気を出さないことが大切です。たとえばこう伝えます。
「今期の入荷分とあわせてご案内できる商品があります。使われる場面を教えていただければ、合うものだけお持ちします。」
安くしますと言う前に、必要としている人を探します。値引きは最後の手段にして、まず相手を決めます。
仮の例で流れを見てみます。半年動いていない商品が3つあり、在庫月数を3か月から2か月に減らしたいとします。その場合は、3つの商品それぞれに5業種の候補を書いて、合計15の売り先の候補を作ります。週に5件ずつ提案すれば、3週間で15件に一巡します。提案の反応が薄い商品は、売り先の業種を変えて、もう一巡させます。反応のあった相手には、他の商品も一緒にご案内できます。目標を「減らす」から「何件提案するか」に変えるだけで、毎週の動きが決まります。
私が野村證券の宮崎支店にいた新人時代、住宅街を1日最低100件、多い日は200件飛び込みました。最低100件という数字は、売上という結果ではなく、その日にやる行動の数でした。在庫も同じです。「在庫を減らす」では体が動きませんが、「今週5社に提案する」まで割れば動けます。
設備を買うときも、現金と経費のずれを見ておきます
お金が先に出て、経費になるのは別の時期、というものは在庫のほかにもあります。パソコンや梱包機のような設備です。
国税庁の案内によると、中小企業者等の少額減価償却資産の特例では、対象になる取得価額の基準が、30万円未満から40万円未満に引き上げられました。令和8年4月1日以後に取得したものからの適用です。年間の合計は300万円までが限度で、青色申告書を提出する中小企業者等であることや、従業員数の基準などの条件もあります。
たとえば35万円のパソコンは、条件を満たせば、買った年に全額を経費にできる場合があります。ただし、経費になることと、払ったお金が戻ることは別の話です。全額経費にできても、現金は35万円出ていきます。
だから設備も「経費になるから買う」ではなく、「この設備で増える売上の見込みがあるから買う」の順で考えます。改正の中身は、令和の総合商社の次の記事で確認できます。
35万円のパソコン、買ったら全額経費?令和8年4月から変わった「40万円未満」のルール
税金の判断は会社の状況で変わります。個別の判断は、顧問の税理士など専門家へご相談ください。
今週やる5つのチェック
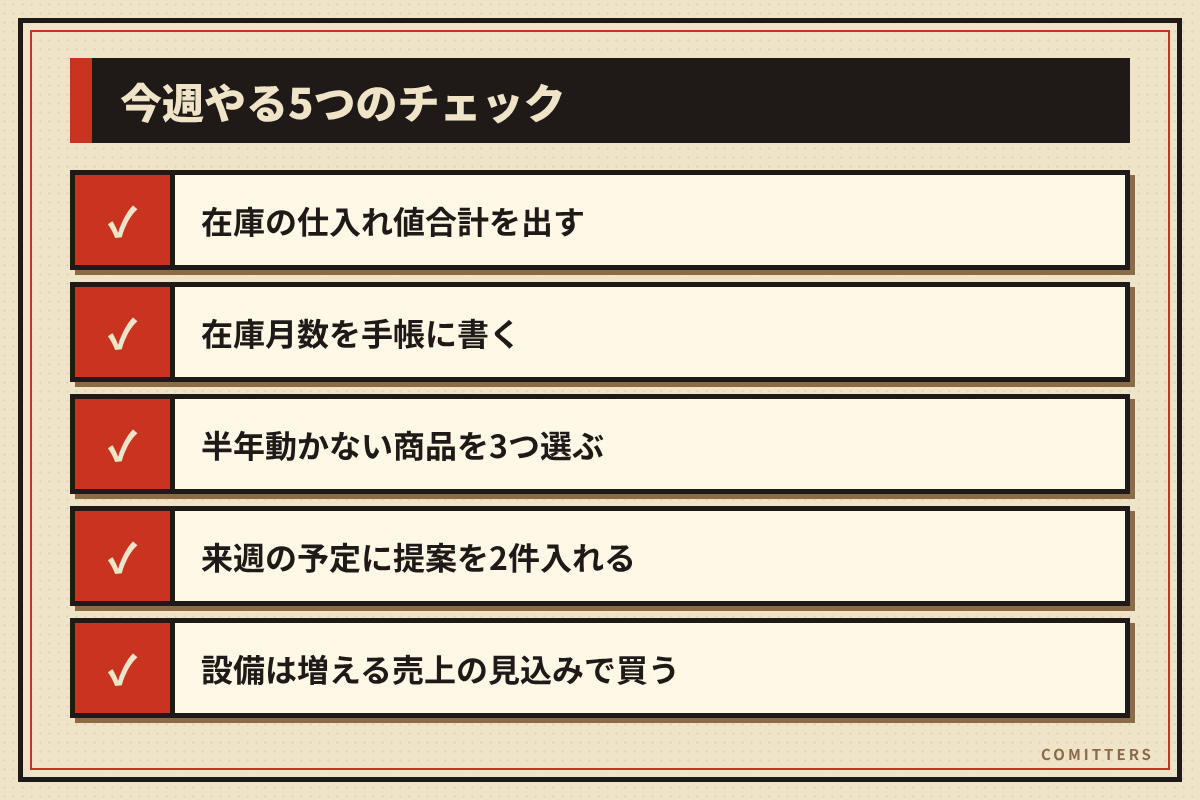
- 1棚にある在庫の仕入れ値の合計を、今日の日付で出します。
- 2在庫月数を計算して、手帳に書きます。
- 3半年動いていない商品を3つ選び、売れそうな業種を書きます。
- 4来週の訪問や連絡の予定に、その商品の提案を2件入れます。
- 5設備の購入予定があれば、増える売上の見込みを一行で書きます。
経営の土台を整える読み物は、令和の総合商社の商品・モノのコーナーにまとまっています。
才能がなくても、数字を行動に割れば変わります
在庫の話は、一見すると経理の話です。しかし本当は、棚に眠っているお金を、誰に何を提案すれば動かせるかという、営業の話です。
私は野村證券の営業で、最初はなかなか売れずに長く苦労しました。今は、結果の数字をそのまま眺めるのではなく、行動の数に割って設計することを大切にしています。才能や学歴やコネがなくても、量と設計で営業は変えられます。まず今日、在庫金額を一つ出してみてください。
コミッターズは、代理店開拓で中小企業の販路をつくる会社です。本気で販路を作りたい経営者の方には、60分の無料相談で設計図をお出しします。
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。