商談がまとまって、納品も終わりました。それなのに、入金がなかなか来ません。
原因は取引先ではなく、こちらの請求書まわりの段取りにあることが少なくありません。
この記事では、請求書と電子データの整え方を、今日から動かせる手順でお渡しします。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
営業は「入金」まで終わらない
営業の仕事は、契約を取った時点では終わりません。請求書を出し、入金を確認して、ようやく一件が終わります。ここが雑だと、せっかくの商談が「あの会社は事務が不安だ」という印象で終わってしまいます。
請求書まわりで信頼を落とすのは、たいてい次のような場面です。
- 請求書を出す日が、その月の気分で変わります。
- 取引先から問い合わせがあったとき、控えを探すのに時間がかかります。
- 個人の外注先への支払いで、源泉の扱いを聞かれて答えられません。
どれも、特別な知識より、置き場所と手順の問題です。請求書の件名に案件名を入れる、宛名を契約書と同じ表記にそろえる、といった小さな工夫だけでも、先方の経理担当は処理しやすくなります。処理しやすい請求書は、後回しにされにくい請求書です。順番に整えましょう。
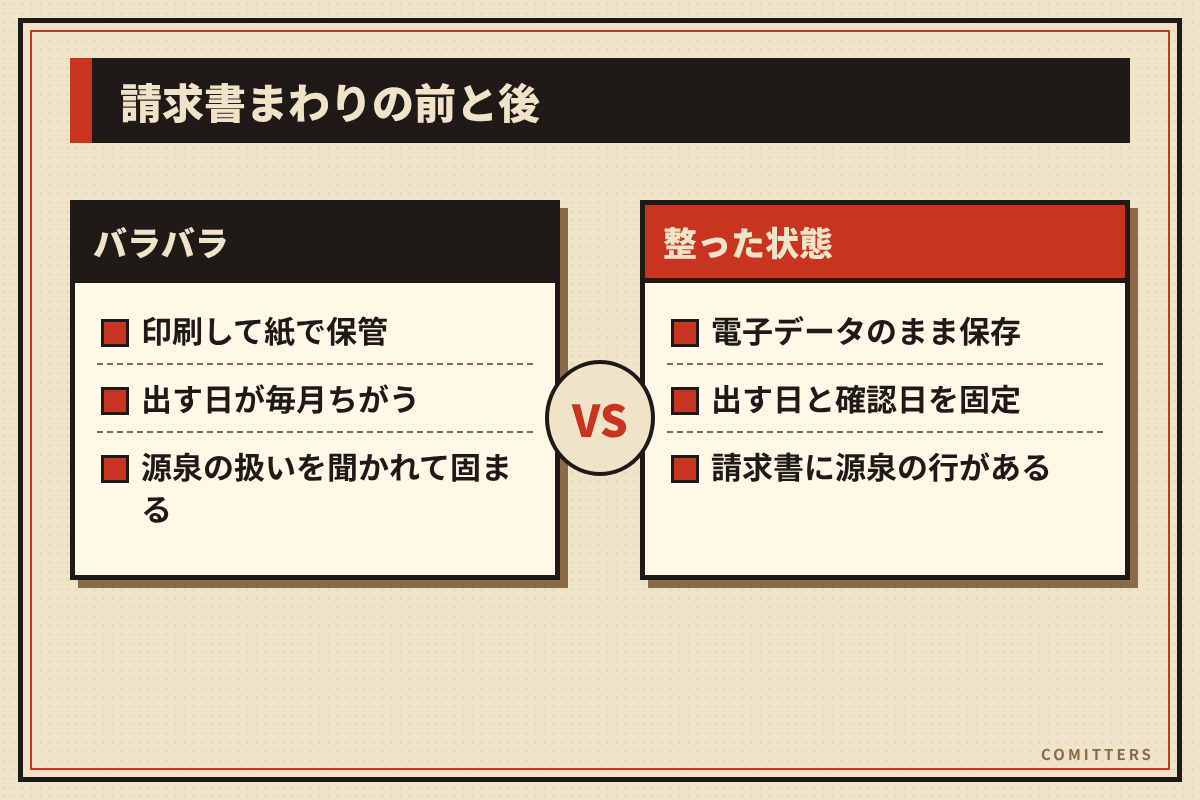
2024年1月から、メールのPDFを印刷して保管するのはNG
メールで届いたPDFの請求書を、印刷してファイルに綴じて保管している会社は多いと思います。これは2024年1月から認められなくなりました。電子でやりとりしたものは、電子データのまま保存する必要があります。令和の総合商社の次の記事に、この点がまとまっています。メールで届いたPDF請求書を印刷して紙で保管するのはNG、という整理です。
メールで届いたPDFの請求書、「印刷して紙で保管」はじつはNGです
国税庁の資料によると、対象は請求書だけではありません。注文書、契約書、見積書、領収書など、電子データでやりとりしたものが対象で、受け取った側も送った側も保存が必要です。紙でやりとりしたものを、わざわざデータにする義務はありません。
自社が請求書をPDFでメール送付している場合も、送った側として控えのデータを保存する対象になります。営業担当がそれぞれのパソコンに置いたままだと、探せなくなります。送った請求書も、受け取った請求書と同じフォルダに入れる運用にしておくと、取引先ごとに一覧で見返せて、営業の振り返りにも使えます。
お金をかけずに満たす5つの手順
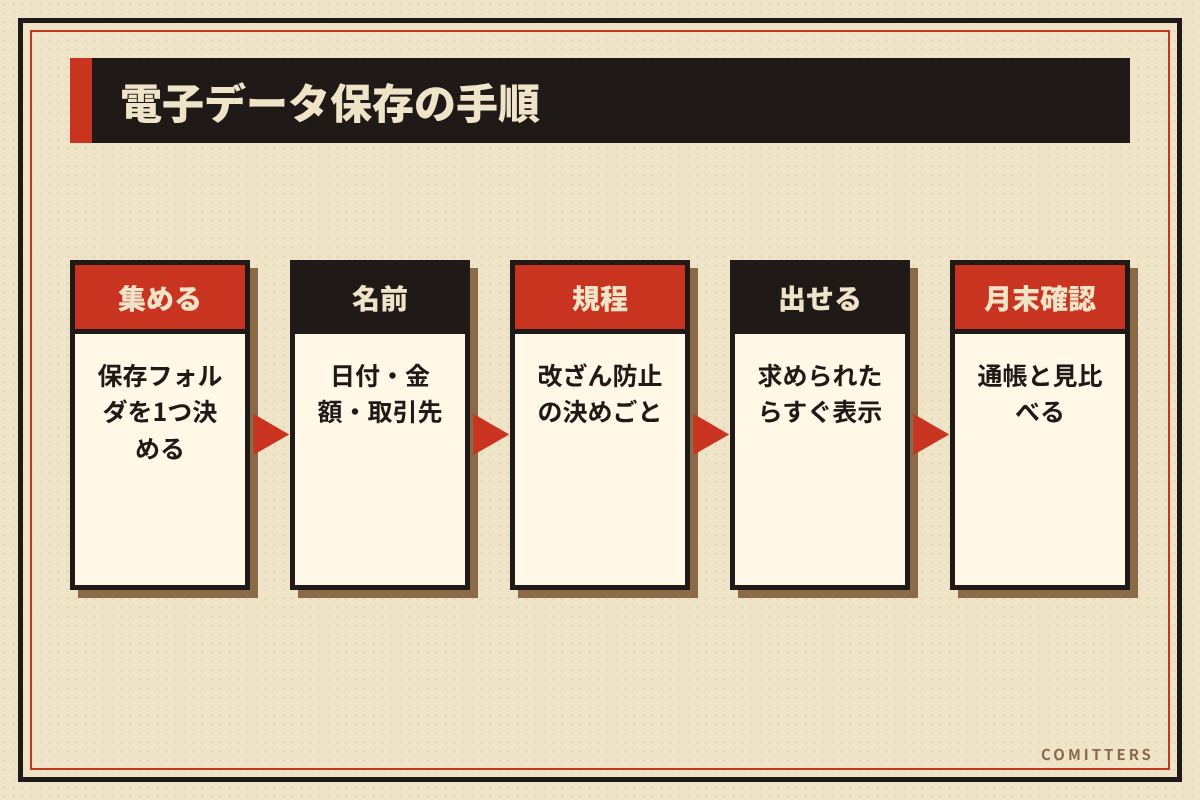
国税庁の資料では、保存の要件は大きく3つ(改ざん防止、検索、表示)に分けられています。専用システムがなくても対応できる方法が示されています。
- 1保存先のフォルダを1つ決めます。メールのPDFも、サービスからダウンロードした請求書も、ここに集めます。
- 2ファイル名に「日付・金額・取引先」を入れます。国税庁の資料にも、日付・金額・取引先の規則性を持たせて特定のフォルダに集約する方法が例示されています。たとえば「20261015_330000_取引先名.pdf」の形です。
- 3改ざん防止のため、事務処理規程を定めて守る方法があります。システム費用をかけずに導入でき、規程のサンプルは国税庁のサイトに載っています。タイムスタンプや、訂正削除の履歴が残るシステムを使う方法もあります。
- 4パソコンとプリンタなどで、税務職員に求められたデータをすぐ出せるようにしておきます。
- 5月末に1回、フォルダの中身と通帳の入出金を見比べます。抜けに気づく習慣になり、先方からの問い合わせにも早く答えられます。
保存するファイル形式は問われません。PDFでもスクリーンショットでも大丈夫と、国税庁の資料に書かれています。細かな例外や猶予の扱いは会社ごとに違うため、自社の場合は税理士に確認してください。
個人に払う請求書は「源泉」の行を分ける
次に、外注先への支払いです。デザイナーにロゴやチラシを頼んだとき、報酬から源泉徴収が必要かどうかで迷う方は多いはずです。令和の総合商社の次の記事では、デザイナーへの報酬の源泉徴収を扱っています。個人は必要な場合があり、法人は基本不要、という整理です。
デザイナーに5万円払うとき、源泉徴収は必要?「個人は必要、法人は不要」が基本です
国税庁の質疑応答事例では、ポスター制作を外注した場合に、イラストレーターへの報酬は「デザインの報酬」にあたり、源泉徴収が必要とされています。一方で、内国法人に支払うものは、源泉徴収の対象が所得税法の定めるものに限られます。デザインの報酬は、その中に入っていません。なお、100万円以下の部分の税率は10.21%と、国税庁の案内にあります。
実務では、請求書の書式を先に決めておくと迷いません。発注のときに「個人の方への報酬は、源泉徴収の対象となる場合があります」と一文添えておけば、請求書が届いてから揉めることもありません。個人のデザイナーには、「報酬額」「源泉徴収税額」「差引のお支払額」を別々の行で書いてもらうようお願いします。これだけで、支払う側も受け取る側も計算を確認しやすくなります。
取引先に好かれる請求書の出し方
最後に、入金を早めるための営業側の段取りです。
- 契約のときに、締め日と支払期日を口頭と文面の両方で確認します。
- 納品や検収が終わったら、できるだけ早く請求書を送ります。出す日を決めてしまうと、迷いが減ります。
- 送ったあとに「届いていますでしょうか」と一言連絡します。先方の経理担当に気づいてもらえます。
- 支払期日の前日と、翌日に確認の連絡を入れる流れを決めておきます。
連絡の文面は短くて構いません。たとえば次のとおりです。
「○月分のご請求書を本日お送りしました。お支払期日は○月○日と承っております。ご不明な点があれば、お知らせください。」
催促ではなく、確認として送るのがポイントです。取引先との関係を壊さずに、入金の状況をこちらから把握できます。
宮崎支店の新人時代、私は毎日手紙を3〜5枚書いて、朝いちばんに上司へ実物を見せていました。決まりがあると、自分の気分で先延ばしにできません。請求書も同じで、出す日と確認する日を先に決めた会社ほど、現場が楽になります。
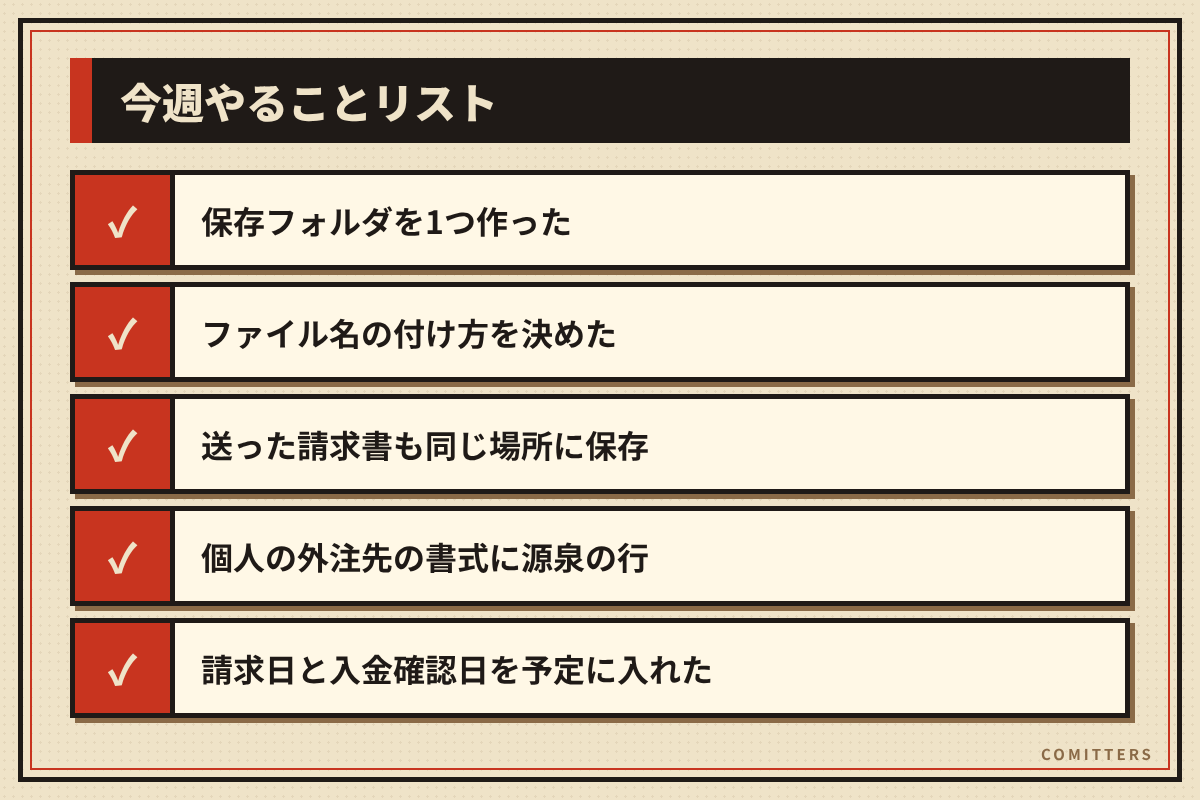
今週やること
- 1電子データの保存フォルダを1つ作り、ファイル名の付け方を決めます。
- 2個人の外注先がいる場合は、請求書の書式に源泉の行を足します。
- 3請求書を出す日と、入金を確認する日をカレンダーに入れます。
才能や学歴やコネがなくても、段取りの設計だけで取引先の信頼は積み上げられます。サービス分野の記事は、令和の総合商社のサービスのコーナーに並んでいます。経営の土台を整える読み物として、お使いください。
制度の細かな扱いは変わることがあります。個別の判断は、税理士・社会保険労務士など専門家へ。
コミッターズは、代理店開拓で中小企業の販路をつくる会社です。本気で販路を作りたい経営者の方には、60分の無料相談で設計図をお出しします。
参考(外部サイト):国税庁、国税庁(2)、国税庁(3)、国税庁(4)
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。