年末の賞与を払う日が決まると、ほっとする社長は多いものです。ところが、賞与の支払届は、払ったあとに出す届出です。振り込みが終わった時点で、仕事はまだ残っています。
実は、この届出の期限はとても短い形です。支給日から数えるため、年末の忙しさの中で後回しにすると、あっという間に過ぎてしまいます。
この記事では、賞与の支払届の対象になる賞与と、標準賞与額の考え方を整理します。あわせて、払わなかった月に残る手続きも確認します。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
賞与の支払届、先に結論
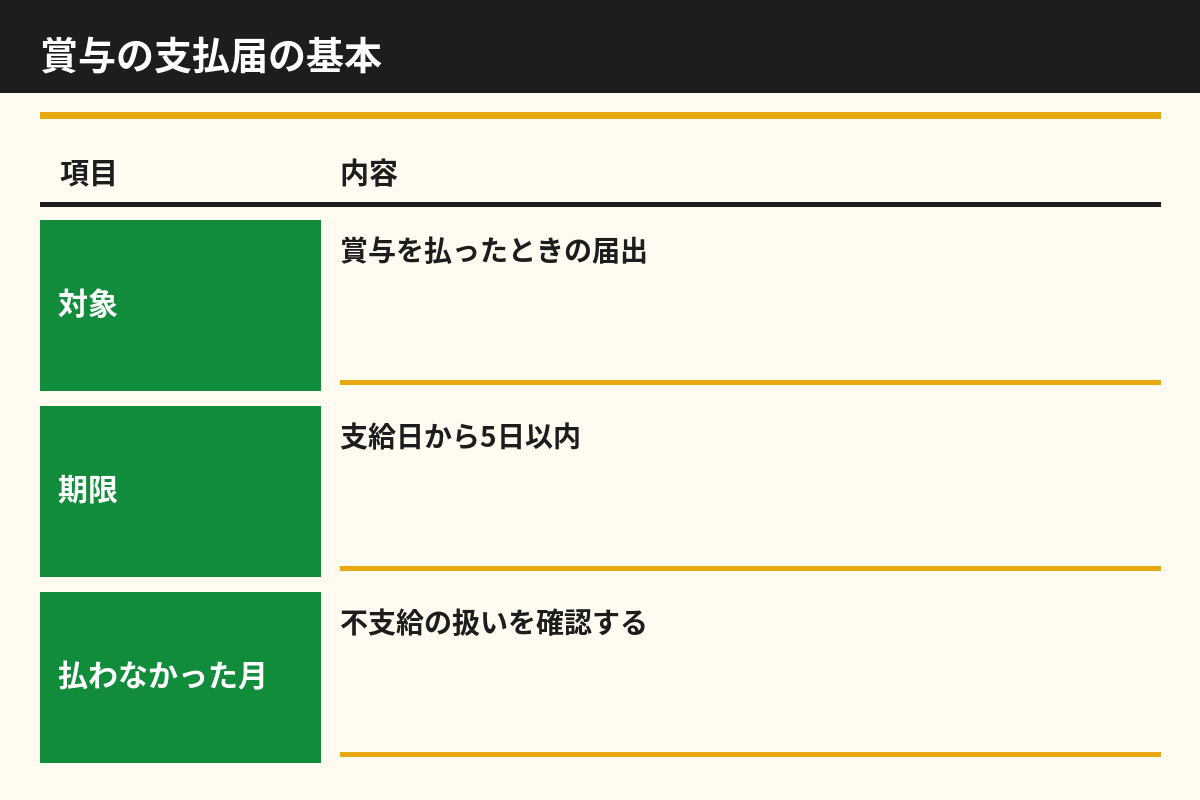
先に結論です。賞与の支払届は、賞与を支給した日から5日以内に、事務センターまたは管轄の年金事務所へ出します。
まず、対象は被保険者へ払った賞与です。次に、届出の内容で標準賞与額が決まります。さらに、その標準賞与額から、賞与にかかる保険料額が決まる形です。
つまり、届出は単なる報告ではありません。従業員の保険料と、将来の年金額の計算にもつながる手続きです。そのため、支給日が決まった時点で、届出の日も予定表に入れる形が合います。
支給日を決める
対象者を分ける
金額を確かめる
期限内に出す
賞与の支払届の対象になる賞与
まず、対象になる賞与の範囲です。賞与は、名称を問わず、労働の対償として受けるもののうち、年3回以下の回数で支給されるものを指します。
たとえば、年末手当や年末一時金、もち代といった名前の支給も、内容が労働の対償なら対象になります。反対に、年4回以上支給される賞与は、標準賞与額ではなく、毎月の報酬の側で扱われます。
また、結婚祝い金のように、労働の対償とは認められないものは対象から外れます。名前ではなく中身で判断する点が、最初の分かれ道です。
別のサイトの控除さがし探偵団のコラム「令和8年分の年末調整、流れと必要書類を整理」では、「年末に1年分の税額を正しく計算し、徴収済みの税額との差額を徴収または還付して精算します」と書かれています。年末調整が税の精算だとすると、賞与の支払届は社会保険の側の後片付けに当たります。
出典:控除さがし探偵団「令和8年分の年末調整、流れと必要書類を整理」
なお、建設会社のように現場ごとに人が散らばる会社では、支給の連絡と届出の準備が別々の担当になりやすいものです。そのため、支給日と対象者の一覧は、給与の担当と早めに共有しておきます。
標準賞与額は切り捨てと上限で決まります
次に、金額の置き方です。標準賞与額は、実際に支払われた賞与額から1,000円未満を切り捨てた額です。
さらに、上限もあります。健康保険では年度の累計額573万円が上限で、厚生年金保険では1か月あたり150万円が上限です。
そのため、金額が大きい支給ほど、上限にかかるかどうかを先に確かめます。たとえば、役員と従業員に分けて払う会社では、それぞれ上限との照合が必要です。
さらに、同じ月に分けて払う場合も注意が残ります。その月の支給分は、まとめて届け出る形になります。払う回数を分けたからといって、届出の回数まで分けられるわけではありません。
また、標準賞与額は、賞与にかかる保険料の計算の土台です。届出の金額がずれると、保険料の額もずれてしまいます。そのため、支給額の控えは、振り込みの記録と並べて残しておきます。
賞与の支払届の出し方と、払わなかった月の扱い
次に、出し方です。提出先は、事務センターまたは管轄の年金事務所です。出し方には、電子申請や電子媒体、郵送、窓口への持参があります。
まず、届書の用紙は、賞与支払予定月を登録している事業所へ、予定月の前月に送られてきます。登録がない会社は、様式を取り寄せて作る形になります。
また、電子申請を使う会社では、窓口へ行く時間が要りません。年末は年金事務所も混み合う時期です。そのため、出し方の選択は、期限までの近さで決める形が実務に合います。
さらに、どの出し方でも、控えの残し方はそろえておきます。提出した様式の写しと、提出した日を、支給の控えと同じ場所に置きます。置き場所がばらばらだと、翌年に前年のやり方を探す手間が増えてしまいます。
ただし、期限の数え方は支給日が起点です。年末は休みが重なるため、郵送で出す会社ほど、発送の日を早めに置く形が合います。
払わなかった月にも報告書があります
一方で、予定月に賞与の支払いがなかった場合も、手続きは残ります。その場合は、賞与の支払届ではなく、賞与不支給報告書を出します。
また、賞与支払届に添付していた総括表は、令和3年4月1日から廃止されました。古い手順書が残っている会社は、この点だけ先に直しておきます。
なお、個別の届出の書き方で迷う場面は、社会保険労務士などの専門家に確認する形が残ります。特に、上限にかかる人や、途中で資格を失った人がいる会社は、提出前に確かめておきます。
期限を過ぎたことに気づいたら
一方で、期限を過ぎてから気づく会社もあります。その場合は、気づいた時点で年金事務所へ連絡し、速やかに届出を出す形が基本です。
実は、遅れた届出ほど、支給の記録の確認に時間がかかります。支給日と金額と対象者がすぐに分かる控えが残っている会社ほど、立て直しは早くなります。
そのため、届出を出した日も記録に残します。出したかどうかを記憶で答える形は、翌年の賞与のときに同じ迷いを繰り返すもとになります。
建設会社の年末は支給の連絡から決めます
たとえば、建設会社では、現場の出来高に合わせて支給の時期を読む場面があります。支給日が動くと、届出の期限も一緒に動きます。
そのため、本社の担当は、支給日の連絡を受けた日に、届出の期限も書き換える形にします。支給だけが先に伝わり、届出が年明けに残る形は避けたいところです。
さらに、現場にいる従業員へは、支給の明細と一緒に、届出済みかどうかまでは伝えなくて構いません。従業員側に必要なのは金額の明細で、会社側に必要なのは期限の管理です。役割を分けると、年末の連絡は短く済みます。
賞与の支払届、今日からできる最初の一歩
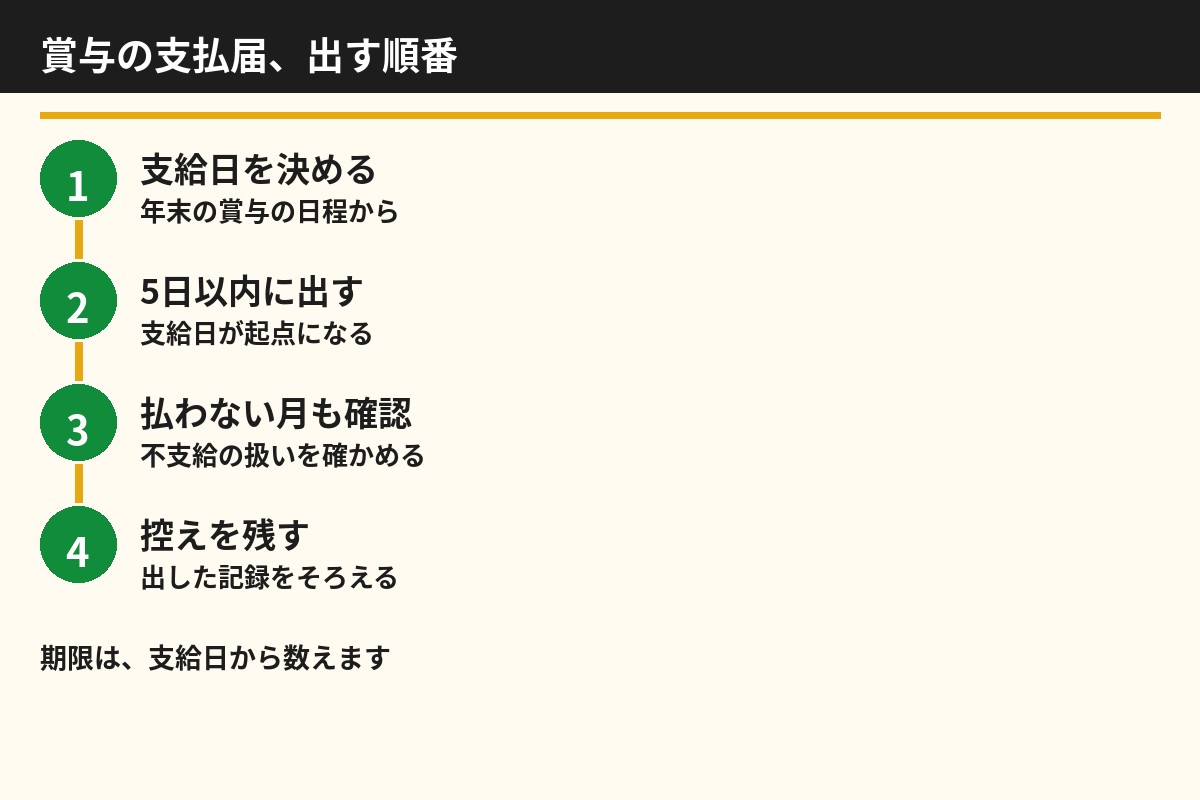
今日できる一歩は、支給日と届出の期限を、同じ行に書くことです。
- 1賞与の支給日を予定表に入れます
- 2その行に、支給日から5日以内の提出先を書き添えます
- 3対象者の一覧と、税引き前の総支給額の控えをそろえます
この形にすると、賞与は払って終わりの行事ではなくなります。届出までを1つの段取りとして見る癖が、年末の給与まわりの慌ただしさを小さくします。その見方は、そのまま年明けの営業計画を立てる前の事務の棚卸しにも使えます。
相談先を1つに絞る考え方は、別の記事でも整理しています。
相談先がバラバラな社長へ。窓口を一つにして迷いと手間を減らす考え方と整理の型
ほかのコラムも、あわせてどうぞ
お金の学び(ウハウハ高等学校):開業資金の公的な相談先・融資制度4つ|借りる前に窓口で聞けること
営業・販路のコラム:コミッターズ コラム
筆者の記事:川口忠大のnote
蓄電池を知る(ENERGY BANK):系統用蓄電池の低圧・高圧比較|法人が費用と接続条件で選ぶ方法
導入先を比べる:系統用蓄電池メーカー比較|法人が製品・導入支援・保守を同じ条件で見る方法
お金の面を読む:系統用蓄電池の充電コストを読む|調達契約と託送料金
情報サイトのトップ:ENERGY BANK(系統用蓄電池の情報サイト)
運営元:コミッターズ
令和の総合商社では、有形無形問わずに大手商社が行わないマーケティングで貴社の販路を開拓します。本気で販路を拡大したい方には60分間無料で相談に乗らせていただきます。
参考(外部サイト):日本年金機構、shaho-niigata.or.jp
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。