売上が落ちた年に、いちばん困るのは、実は営業の手が止まることです。
原因は、お客様が減ったことよりも、お金の不安で、攻める気力が先に落ちてしまうことにあります。
この記事では、社長を守る2つの共済の見方と、守りを整えて攻めの営業を続ける順番を持ち帰っていただけます。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
売上が落ちると、営業の手が止まる仕組み
野村證券の新人時代、私は住宅街を1日最低100件、多い日は200件飛び込みました。成果が出ない日が続くと、回る気力が落ちます。契約も取れず、さらに回れなくなる悪循環に入ります。一方で、一件の大きい契約で、それまでが全部吹き飛ぶこともありました。
営業の数字は、ずっと右肩上がりではありません。落ちる時期は来る、と考えて設計するのが、経営の現実です。落ちたときに、悪循環に入らずに動き続けるには、お金の不安を減らす守りが要ります。
その守りとして知られている制度が、小規模企業共済と、経営セーフティ共済です。名前が似ているので混同されがちですが、守るものが違います。順に見ていきます。なお、税務や制度の個別の判断は、税理士など専門家へご相談ください。
小規模企業共済は「社長自身の退職金」を積み立てます
中小機構の案内によると、小規模企業共済の掛金は、月1,000円から70,000円まで、500円単位で選べます。加入後も、増額や減額ができます。掛金は全額を、課税対象の所得から控除できます。
共済金は、退職や廃業のときに受け取ります。受け取り方は、一括、分割、一括と分割の併用から選べます。一括は退職所得、分割は公的年金等の雑所得として扱われます。また、掛金の範囲内で、事業資金を借りられる貸付制度もあります。
守るものは、社長自身の将来のお金です。会社の売上が落ちた年でも、掛金を減額できる点は、守りとして大きな意味を持ちます。制度の内容は変わることがあるので、掛金の上限などの最新情報は、中小機構の公式ページで確認してください。
詳しい整理は、令和の総合商社の次の記事にあります。社長自身の退職金を積み立てる制度として、やさしく解説されています。
社長の退職金は自分で作る。小規模企業共済は「全額所得控除」で、受け取るときも優遇される
経営セーフティ共済は「取引先の倒産」に備えます
経営セーフティ共済(中小企業倒産防止共済)の掛金は、月5,000円から20万円の間で選べます。増額や減額もできます。確定申告のときに、法人は損金、個人事業主は必要経費として、掛金を算入できます。
取引先が倒産して、売掛金が回収できなくなったときに備える制度です。貸付の上限は、回収困難となった売掛金債権等の額と、納めた掛金総額の10倍(最高8,000万円)のうち、少ない方になります。
解約したときの扱いも、知っておきます。自己都合の解約でも、12か月以上納めていれば、掛金総額の8割以上が戻ります。40か月以上納めていれば全額が戻ります。12か月未満は掛け捨てです。ただし、令和6年10月1日以降に解約して再加入した場合、解約日から2年を経過する日までに支出する掛金は、算入できません。
掛金が経費になる一方で、戻るときには課税される「先送り」の仕組みである点が大事です。加入できる条件など、細かい点は中小機構の案内で確認してください。詳しい整理は、令和の総合商社の次の記事にあります。
倒産防止共済は「経費になる貯金箱」。ただし「ただの先送り」でもあります
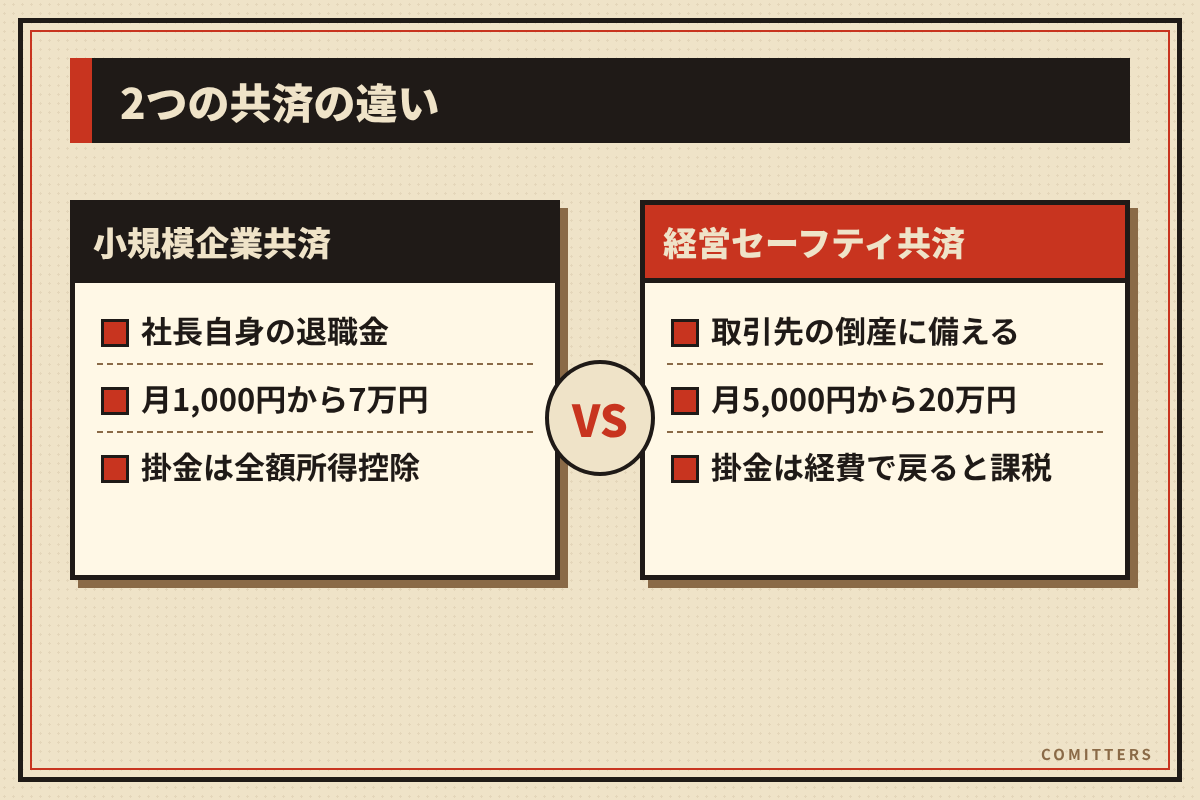
2つの共済の違いを、一目で比べます
- 1守るものです。小規模企業共済は社長自身の退職金、経営セーフティ共済は取引先の倒産による資金繰りの悪化です。
- 2掛金の範囲です。前者は月1,000円から70,000円、後者は月5,000円から20万円です。
- 3受け取りです。前者は退職や廃業のとき、後者は解約するとき、または貸付を受けるときです。
- 4税の扱いです。前者は掛金が全額所得控除、後者は掛金が損金または必要経費で、戻るときに課税される先送りです。
共済の前に、先に確保したい現金があります
共済は、守りの道具です。ただし掛金は、毎月出ていくお金です。売上が落ちた年に、掛金の支払いが資金繰りを苦しくしてしまっては、本末転倒です。
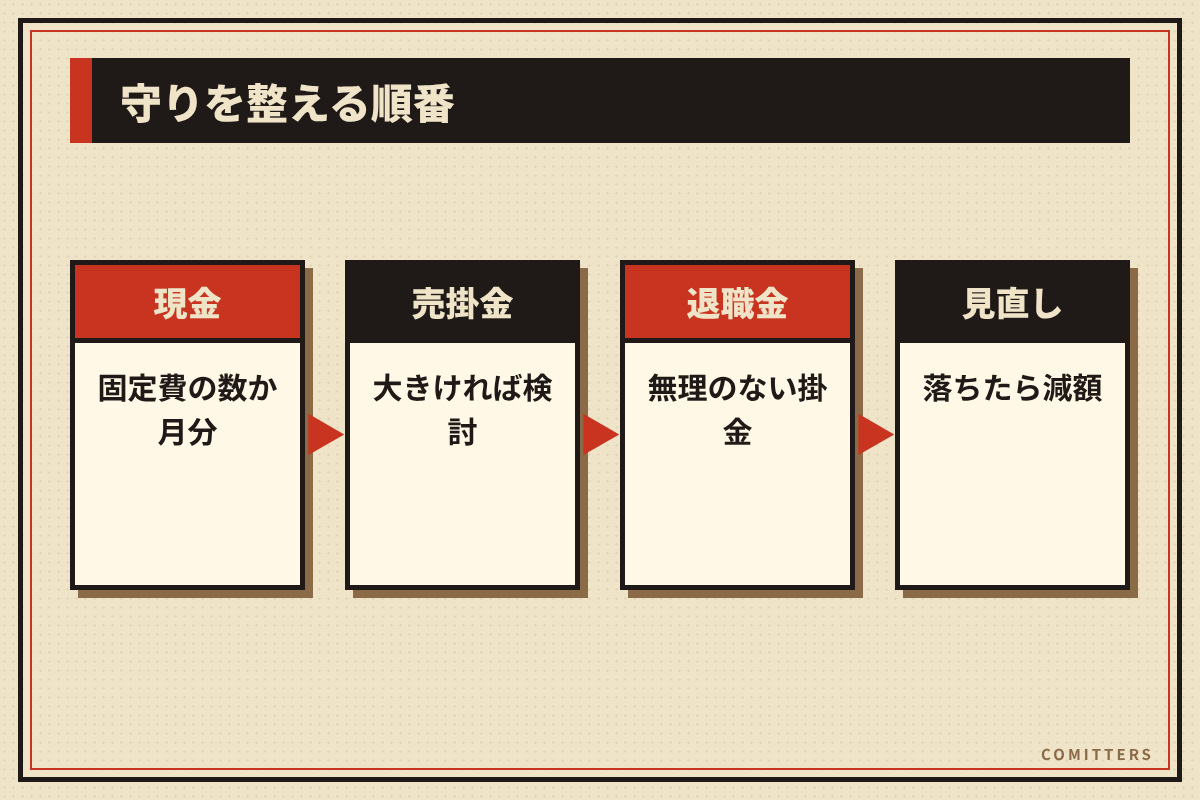
そこで順番を決めます。
- 1まず、毎月の固定費の数か月分を、すぐ使える現金として確保します。何か月分が適当かは、業種や取引の回収サイクルで変わるので、専門家と相談して決めます。
- 2次に、取引先への売掛金が大きい会社は、経営セーフティ共済の検討を進めます。
- 3社長自身の退職金を作りたいなら、小規模企業共済を、無理のない掛金から始めます。
- 4売上が落ちたら、掛金の額を見直します。両方の共済とも、減額ができます。
共済は、節税だけが目的の商品ではありません。何を守るために、いくら、いつまで払うのかを決めてから入ると、悪い使い方になりにくくなります。
専門家に聞くときの3つの質問(保存用)
共済に入る前に、顧問の税理士や、中小機構の窓口へ、次の3つを聞いてみてください。
- 1「今期の利益と資金繰りの見通しで、毎月いくらまでなら無理なく払えますか。」
- 2「掛金を減額したり、解約したりするときに、いつ、どんな税金や手続きが出ますか。」
- 3「私の会社の取引先の状況で、経営セーフティ共済は必要ですか。」
聞き方を決めておくと、相談の時間が短くなり、判断も早くなります。仮の数字を出すなら、毎月の固定費が80万円の会社は、その3か月分の240万円が、先に確保したい現金の一つの目安になります。数字は会社ごとに違うので、あくまで考え方の例です。
守りが整うと、攻めの営業が続きます
私は起業後、交流会で名刺を1000枚以上集めて、売上がほぼゼロだった時期があります。売上が立たない時期に、お金の不安まで重なると、営業の手は縮みやすくなります。
守りの設計がある会社は、売上が落ちた年でも、攻めの手を止めずに済みます。新しいお客様に会う、代理店を探す、提案の件数を保ちます。その手を止めないことが、次の年の売上をつくります。
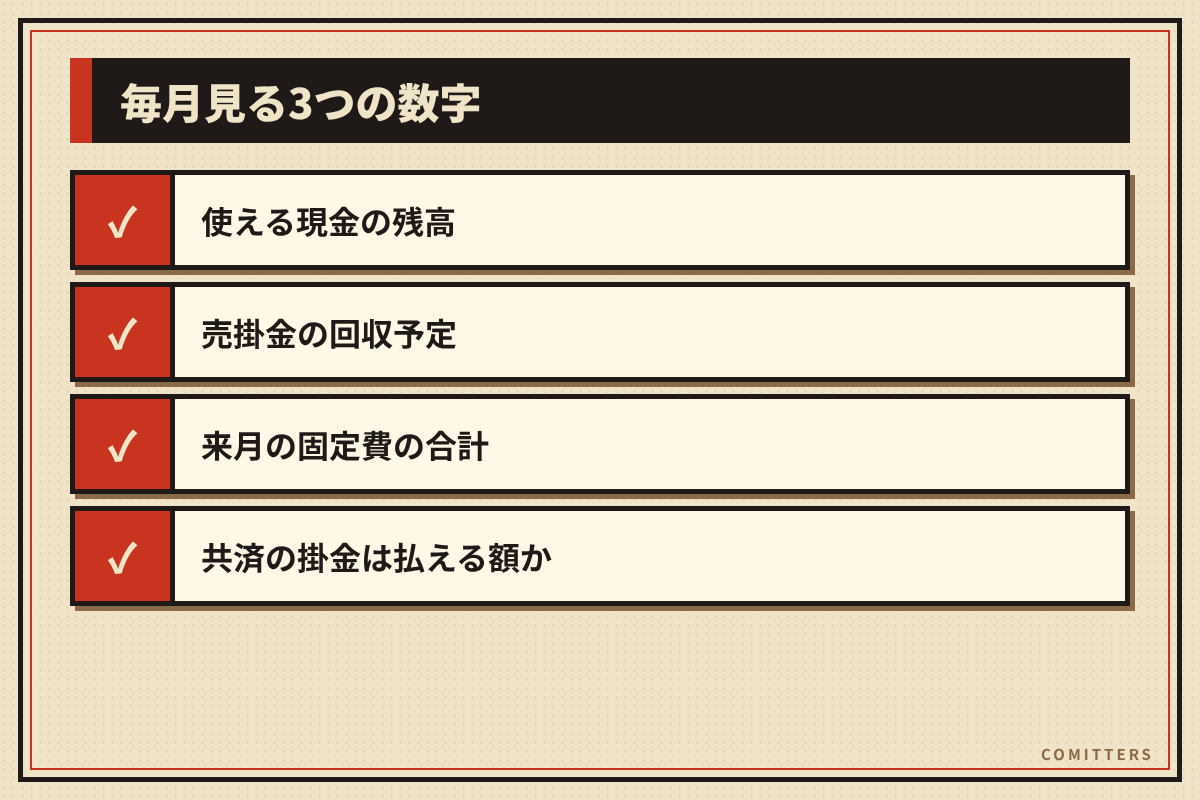
守りの状態は、毎月同じ日に3つの数字で確認します。使える現金の残高、売掛金の回収予定、来月の固定費の合計です。この3つが紙に書いてあれば、売上が落ちた月でも、慌てて値引きに走ったり、よく知らない相手に頼ったりせずに済みます。落ち着いて、次に会う相手を決められます。
才能や学歴やコネがなくても、量と設計で営業は変えられます。まず今日、毎月の固定費と、使える現金が何か月分あるかを、紙に書いてみてください。
税金に関わる基本は、令和の総合商社の税務のコーナーにまとまっています。
コミッターズは、代理店開拓で中小企業の販路をつくる会社です。本気で販路を作りたい経営者の方には、60分の無料相談で設計図をお出しします。
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。