年末になると、年金の繰上げと繰下げの話が社長の耳にも入ってきます。早く受け取る話と、遅らせて増やす話が、同じ率の土俵で語られるためです。
実は、この2つは対の仕組みです。早く始める代わりに率が下がり、遅く始める代わりに率が上がります。率が決まる物差しは、始める時期の月数です。
この記事では、年金の繰上げと繰下げを、開始の年齢、率の動き、選べる範囲の順で整理します。どちらかを勧める内容ではありません。この記事は、公開時点の制度にもとづいています。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
年金の繰上げと繰下げ、先に結論
まず、結論から言います。年金の繰上げと繰下げは、どちらが得かで比べるものではありません。比べる順番は、開始の年齢、率の動き、請求の決まりの順です。
また、優劣はありません。繰上げは早く受け取る形、繰下げは遅く受け取る形です。会社の区切りと暮らしの区切りで、合う時期は変わります。
さらに、土台は同じです。老齢基礎年金と老齢厚生年金は、原則として65歳から受け取ることができます。比べ方は、この65歳を真ん中に置く形です。
つまり、比べる物差しは、65歳からどれだけ動かすかです。なお、順位は付けません。率の大小だけで、時期の良し悪しは決まらないためです。
数字で見る年金の繰上げと繰下げ
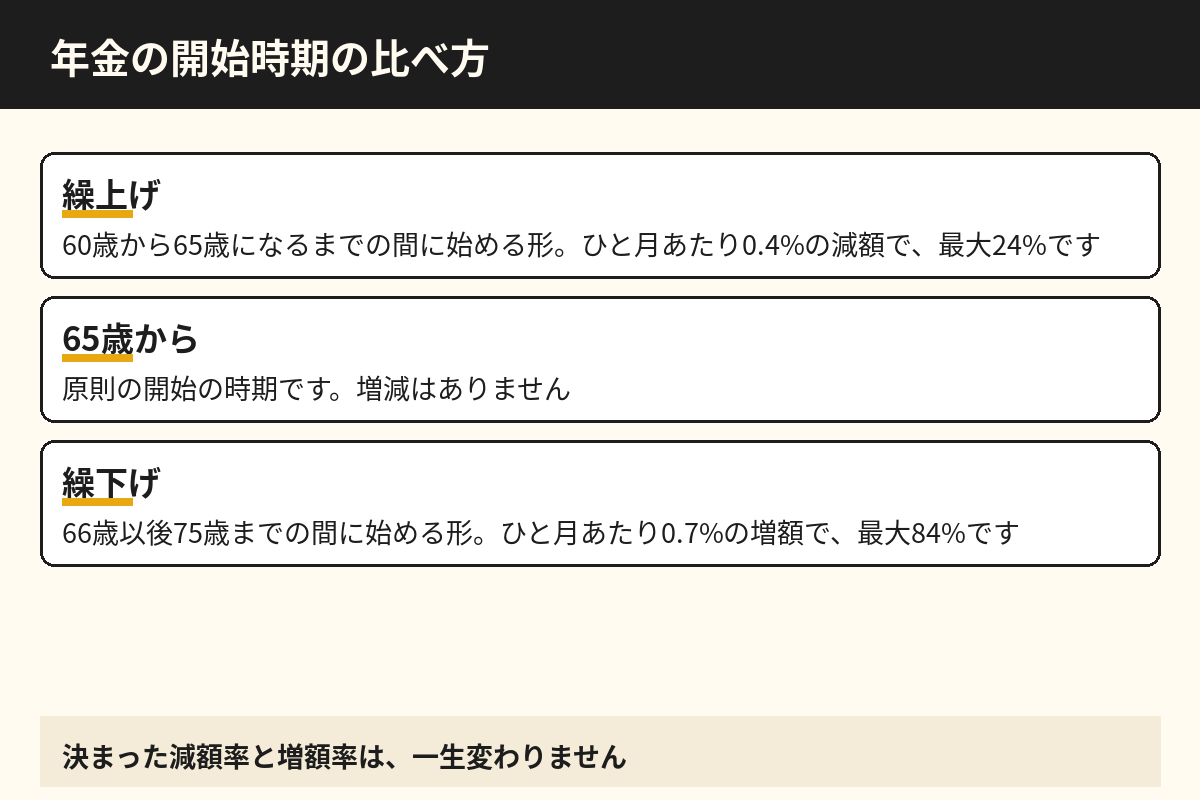
まず、繰上げの数字を見ます。希望すれば60歳から65歳になるまでの間に繰り上げて受け取ることができます。減額率は、繰上げ請求の月から65歳に達する日の前月までの月数に、0.4%を掛けて決まります。
次に、減額の残り方を見ます。繰上げで決まった減額率は、一生変わりません。60歳で請求した場合は最大24%の減額です。なお、生まれ年によっては0.5%の世代もありますから、自分の世代の率は先に確かめます。
また、繰下げの数字を見ます。老齢基礎年金と老齢厚生年金は、65歳で受け取らずに66歳以後75歳までの間で繰り下げて、増額した年金を受け取ることができます。
さらに、増額の動きも月数です。増額率は、65歳に達した月から繰下げの申出の月の前月までの月数に、0.7%を掛けて決まります。75歳まで繰り下げた場合は最大84%の増額です。増額率も、一生変わりません。
繰上げは基礎と厚生を同時に請求します
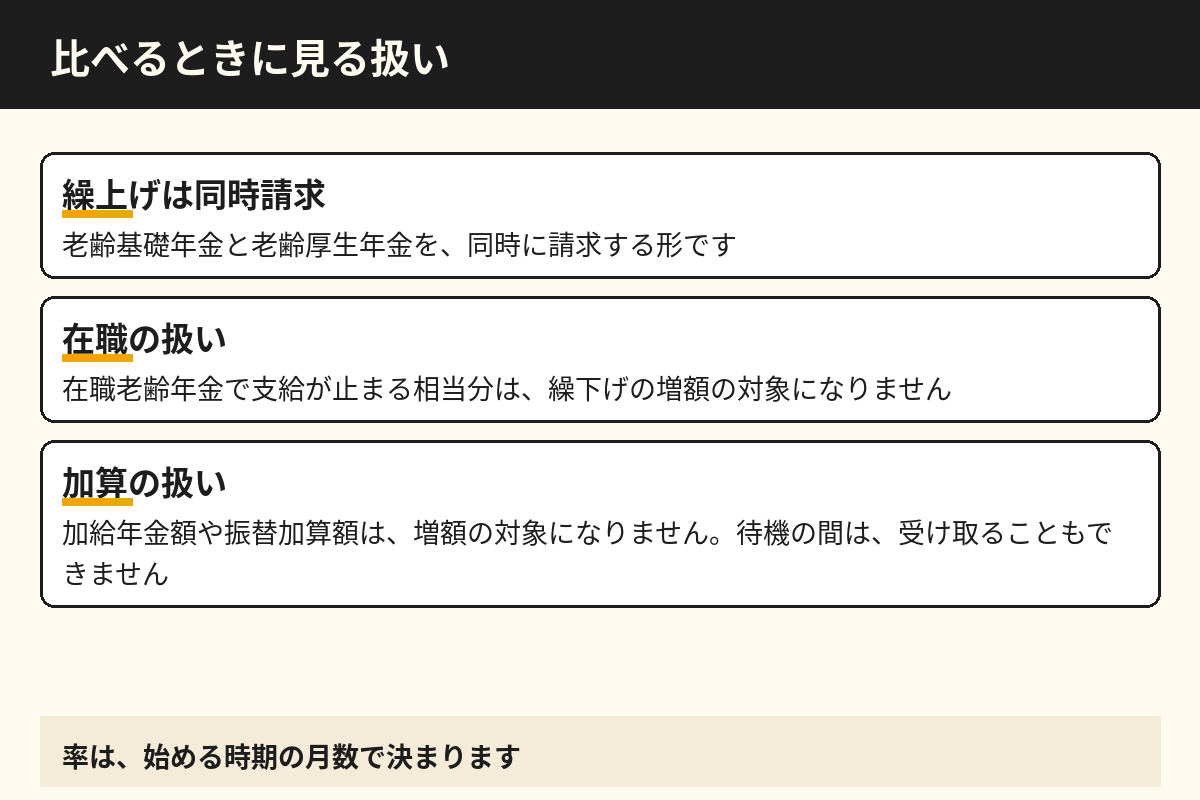
特に、選べる範囲の違いには注意が要ります。繰上げは、原則として老齢基礎年金と老齢厚生年金を同時に請求します。片方だけを早くする形は、原則として取れません。
一方で、繰下げは別々に選べます。老齢基礎年金と老齢厚生年金は、別々に繰り下げることができます。片方を65歳から受けて、もう片方を遅らせる置き方も成り立ちます。
ただし、繰上げには戻れない決まりがあります。老齢年金を繰上げ請求した後は、繰上げ請求を取り消すことはできません。年末の勢いで決める場面ではないわけです。
なお、時期を選ぶ発想は、私的年金にもあります。別のサイトのコツコツおかね村のコラム「iDeCoは2026年12月から何が変わる?質問と答え」では、「受け取りを始める年齢は、60歳から75歳までの間で選ぶ仕組みです」と書かれています。制度は違っても、開始の時期を先に置く点検は同じです。
出典:コツコツおかね村「iDeCoは2026年12月から何が変わる?質問と答え」
会社の区切りと年金の開始時期
まず、会社の区切りから見ます。社長の年金は、退任の時期と地続きです。退任の年に受け取り始めるのか、退任の後まで置くのかで、比べる材料が変わります。
次に、在職の扱いを見ます。65歳の後も厚生年金に加入して働く期間がある場合は、在職老齢年金で支給が止まる相当分は、繰下げの増額の対象になりません。働きながら遅らせる置き方は、率の計算が素直ではないわけです。
また、加算の扱いも見ます。加給年金額や振替加算額は、繰下げの増額の対象になりません。さらに、繰下げの待機の間は、その加算を受け取ることもできません。
手順は、次のとおりです。
- 1まず、自分の年金の見込額と加入の記録を手元に置きます
- 2次に、退任の時期の仮の置き方を決めます
- 3次に、繰上げと65歳と繰下げの3つの時期で率を比べます
- 4最後に、家族の年金の時期と並べてメモに残します
どの時期の置き方で迷う場合は、コミッターズの60分の無料相談でお答えします。退任の時期と年金の記録の並びを聞かせてください。
たとえば、建設会社の社長を考えます。退任の時期が仮に置けると、年金の開始時期も同じ紙の上で比べられます。比べ方は、率の大小ではなく、会社の区切りと暮らしの区切りの重なり方です。
さらに、年末の点検では、決めないことも成果に入ります。率と年齢の並びをメモに残しておけば、請求の時期が近づいたときに、比べ直しの出発点が残ります。
年末の点検で並べる材料
また、並べる材料は、そろえておく順番があります。見込額の書かれた書類、加入の記録、退任の時期の仮のメモ、家族の年金の時期のメモです。この4つが同じ机に乗ると、率の話は初めて地に足がつきます。
一方で、材料が欠けたまま率だけを比べる形は危ういものです。見込額が見えないまま増額の率だけを追うと、増える率の大きさが、増える額の大きさに見えてしまいます。率と額は、別の物差しです。
なお、家族との共有も材料に入ります。年金の開始時期は、会社の話であると同時に、暮らしの収入の始まりの話です。仮に置いた時期を家族にも話せる形でメモに残すと、後からの話し合いも短くなります。
特に、社長の場合は、退任と年金と退職金の受け取りが近い時期に集まります。受け取る順番の絵が描けているかどうかが、年末の点検の成果です。順番の絵は、決める前の下書きとして置く形で十分です。
年金の繰上げと繰下げ、今日からできる最初の一歩
まず、年金の記録を机に出しましょう。具体的には、見込額の書かれた書類と、退任の時期の仮のメモです。次に、60歳と65歳と75歳の3つの年齢を、メモの上に並べます。
なお、個別の年金額や請求の扱いは、この記事では扱いません。具体的な額と手続きは、年金事務所の窓口に確かめます。
このように、年金の繰上げと繰下げは、請求の前に比べるものです。比べ方は、請求の前にあります。開始時期の仮置きが見えている社長は、年末の棚卸しにも慌てません。
また、仮に置いた時期はメモに残しておきます。来年の年末も、同じ物差しで開始時期の点検を始められます。
さらに、メモには比べた日も書いておきます。制度は見直されることがありますから、次に比べるときは、その日の制度で率と年齢を確かめ直す形です。古いメモは、比べ直しの出発点として使います。
合わせて読みたい
社長の退職金づくりに使う小規模企業共済を整理した記事です。
社長の退職金は自分で作る。小規模企業共済は「全額所得控除」で、受け取るときも優遇される
資産運用コーナーの歩き方をまとめた記事です。
「資産運用コーナー」の歩き方。社長の「備え」から考える、無理なく続ける資金づくり
ほかのコラムも、あわせてどうぞ
お金の学び(ウハウハ高等学校):投資のリスクとは?「危険」ではなく「ブレ幅」のこと|校庭のブランコで学ぶ
営業・販路のコラム:コミッターズ コラム
筆者の記事:川口忠大のnote
蓄電池を知る(ENERGY BANK):系統用蓄電池の低圧・高圧比較|法人が費用と接続条件で選ぶ方法
導入先を比べる:系統用蓄電池メーカー比較|法人が製品・導入支援・保守を同じ条件で見る方法
お金の面を読む:系統用蓄電池の充電コストを読む|調達契約と託送料金
情報サイトのトップ:ENERGY BANK(系統用蓄電池の情報サイト)
運営元:コミッターズ
令和の総合商社では、有形無形問わずに大手商社が行わないマーケティングで貴社の販路を開拓します。本気で販路を拡大したい方には60分間無料で相談に乗らせていただきます。
参考(外部サイト):日本年金機構、日本年金機構(2)、厚生労働省、www.reiwa-sogoshosha.com
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。