年末になると、社長の退職金の棚卸しも始まります。小規模企業共済に入っている社長でも、出口まで決めている人は多くありません。共済金の受け取り方は、退任の直前に慌てて決める話ではありません。
ただし、受け取り方には決まった型があります。一括、分割、一括と分割の併用の三つです。型が見えれば、年末の点検の順番も見えてきます。
この記事では、共済金の受け取り方を、選べる条件、税の扱い、分割の中身の順で整理します。特定の受け取り方を勧める内容ではありません。この記事は、公開時点の制度にもとづいています。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
共済金の受け取り方、先に結論
まず、結論から言います。共済金の受け取り方は、どれが得かで比べるものではありません。比べる順番は、選べる条件、受け取る時期の置き方、税の扱いの順です。
また、優劣はありません。一括は一度に受け取る形、分割は期間を決めて分けて受け取る形、併用は両方を組み合わせる形です。比べ方の軸は、会社の区切りと暮らしの区切りの違いです。
さらに、分割と併用には条件があります。金額と年齢の条件を満たさない場合は、一括だけが残ります。比べ方の前に、条件の確認が来ます。
なお、年末の点検では、出口の型を先に置きます。掛金の話は入口の話です。出口の型が見えると、入口の掛金の置き方も見直しやすくなります。
共済金の受け取り方、数字の並び
まず、分割の金額の条件を見ます。分割受取りは、共済金の額が300万円以上の場合に選べます。未返済の貸付金などがある場合は、その分を差し引いた後の額で見ます。
次に、併用の金額の条件を見ます。併用は、共済金の額が330万円以上で、分割の分が300万円以上、一括の分が30万円以上の場合に選べます。条件が三つ重なる点が、分割との違いです。
また、年齢の条件も見ます。分割も併用も、共済事由が生じた時点で60歳以上であることが要ります。あわせて、対象は共済金Aと共済金Bで、共済契約者の死亡による請求は除かれます。
さらに、一括受取りには、金額の条件はありません。条件の線があるのは、分割と併用の側だけです。比べ方の最初の分かれ目は、この線の有無です。
なお、分割の回数も数字の並びに入ります。分割共済金は年6回に分けて支給されます。受取期間は10年または15年から選びます。
分割の1回の額の見方
実は、分割の額は、制度のしおりに計算例があります。たとえば、共済金の額が300万円で、受取期間が10年の場合は、1回当たり52,500円で、受取総額は315万円とされています。
一方で、受取期間が15年の場合は、1回当たり36,000円で、受取総額は324万円とされています。期間が長い分、1回の額は小さくなります。
ただし、この額はしおりの計算例です。分割支給率は、受け取る時点で定められた率が使われ、将来変わることもあります。額を約束する数字ではありません。
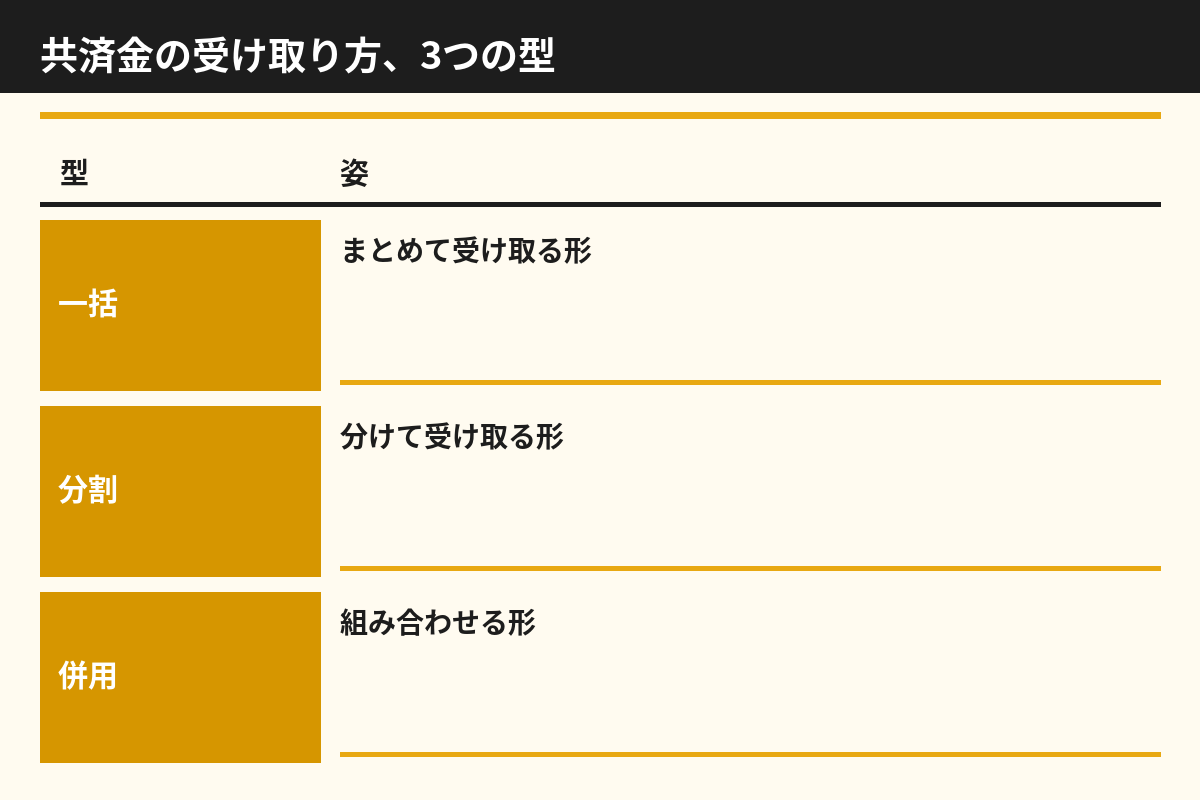
受け取り方ごとの中身
共済金の受け取り方は、税の扱いも含めて分けて見ます。
まず、一括受取りを見ます。共済金A、共済金B、準共済金、解約手当金のいずれの場合にもできる受け取り方です。税法上は、死亡によるものを除き、退職所得扱いとなります。
次に、分割受取りを見ます。対象は共済金Aと共済金Bに限られます。税法上は公的年金等の雑所得扱いです。
また、分割の税の計算も見ます。その年に受け取った分に、ほかの公的年金等を加えた額から、公的年金等控除の額を差し引いた額が、課税の対象となります。
さらに、併用を見ます。一括の分と分割の分を組み合わせる形です。税の扱いも、一括の分は退職所得扱い、分割の分は公的年金等の雑所得扱いと、分かれます。
また、共済金の受け取り方は、請求のときに選ぶ形です。請求の前に型を仮に置いておくかどうかで、当日の迷い方が変わります。
さらに、分割の途中での扱いも見ます。分割で受け取っている途中で共済契約者が亡くなった場合は、相続人が残りの分を一括で繰上げて受け取れます。重度障害など特別の事情がある場合も、本人の請求で繰上げができます。
なお、入口の数字も出口とつながります。掛金月額は1,000円から7万円までの範囲で選べます。加入後6か月以上が過ぎると、共済事由に応じて共済金が支払われる形です。出口の型は、長い入口の先にあります。
社長に合う共済金の受け取り方の選び方
まず、自分の共済金の種類を確かめます。具体的には、共済金Aか共済金Bか、それ以外かです。種類が見えると、選べる受け取り方の範囲が見えます。
次に、共済金の額の見込みを確かめます。300万円の線と330万円の線のどちら側かで、選べる型が変わります。
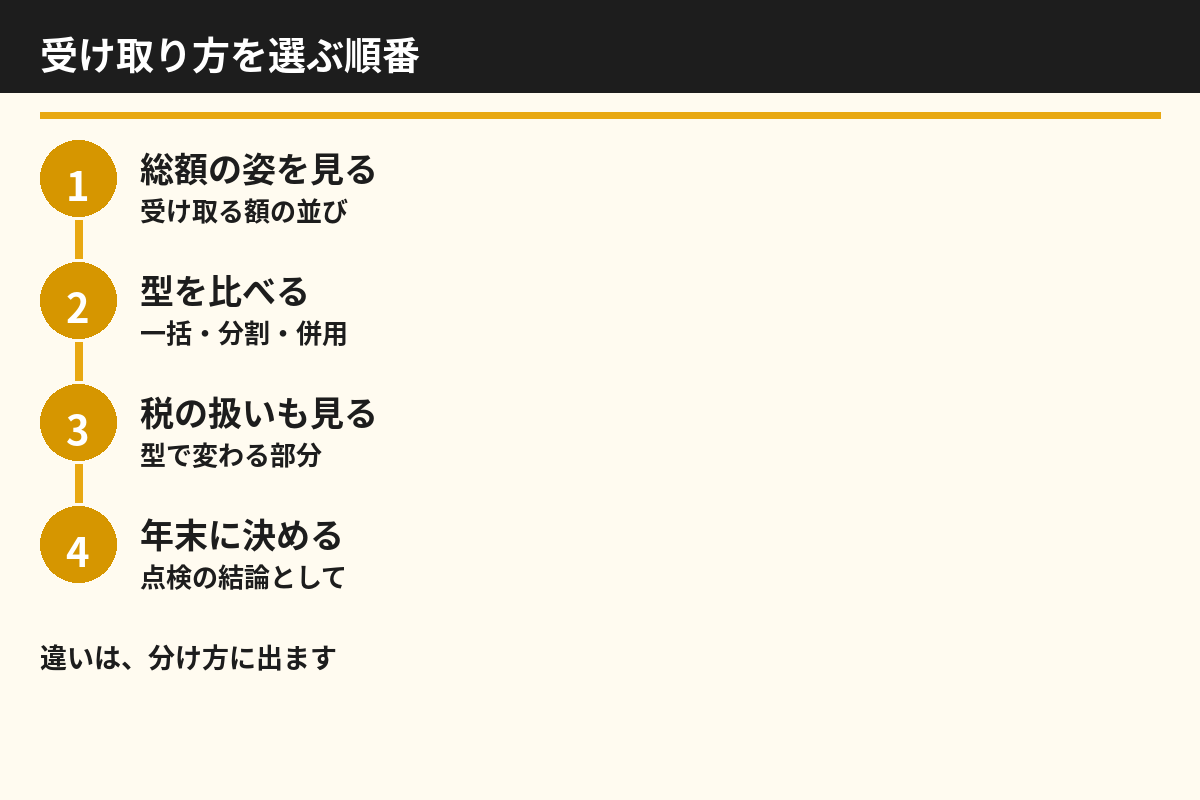
年末の点検の手順
手順は、次のとおりです。
- 1まず、共済契約の記録で掛金月額と納付月数を写します
- 2次に、受け取れる共済金の種類を確かめます
- 3次に、共済金の額が条件の線を超えるか見ます
- 4最後に、受け取り方の型を仮に置いてメモに残します
さらに、共済金の受け取り方は、家族の暮らしの時期とも重なります。受け取る時期が、家族の支出の時期とどう重なるかも、比べる材料の一つです。
どの受け取り方で迷う場合は、コミッターズの無料相談でお答えします。手元の共済の記録の並びを聞かせてください。
たとえば、建設会社の社長を考えます。共済金の見込みが330万円を超え、退任の時点で60歳を超える形です。この場合は、三つの型の全部が比べる対象に入ります。比べ方は、額の大小ではなく、時期と税の扱いの置き方です。
なお、出口の見方は、ほかの媒体でも同じです。別のサイトのはじめて商店街のコラム「小規模企業共済の選び方は?開業1年目の5項目と年内の期限」では、「分割なら公的年金等の雑所得扱い」と書かれています。税の扱いが受け取り方で分かれる点は、入口の点検でも同じです。
出典:はじめて商店街「小規模企業共済の選び方は?開業1年目の5項目と年内の期限」
さらに、年末の点検では、家族との共有も項目に入ります。受け取り方は、請求のときに決める話です。型を仮に置いたメモが残っていると、家族にも話しやすくなります。
共済金の受け取り方、今日からできる一歩
共済金の受け取り方は、年末に一度、机の上で比べます。
まず、共済の記録を机に出しましょう。具体的には、掛金月額、納付月数、共済金の種類の見込みです。次に、300万円と330万円の線と見比べます。
なお、個別の税の判断は、この記事では扱いません。具体的な扱いは、顧問の税理士や、所轄の税務署、中小機構の窓口に確かめます。
このように、共済金の受け取り方は、請求の前に比べるものです。比べ方は、請求の前にあります。出口の型が見えている社長は、年末の棚卸しにも慌てません。
また、共済金の受け取り方は、掛金の額を決めるときにも関係します。出口の型が見えていると、入口で無理のない額を置きやすくなります。
さらに、決めた仮の型はメモに残しておきます。来年の年末も、同じ物差しで出口の点検を始められます。点検の記録は、会社の書類の整理と同じく、残した分だけ次を助けます。
合わせて読みたい
社長の退職金づくりに使う小規模企業共済を整理した記事です。
社長の退職金は自分で作る。小規模企業共済は「全額所得控除」で、受け取るときも優遇される
資産運用コーナーの歩き方をまとめた記事です。
「資産運用コーナー」の歩き方。社長の「備え」から考える、無理なく続ける資金づくり
ほかのコラムも、あわせてどうぞ
お金の学び(ウハウハ高等学校):投資のリスクとは?「危険」ではなく「ブレ幅」のこと|校庭のブランコで学ぶ
営業・販路のコラム:コミッターズ コラム
筆者の記事:川口忠大のnote
蓄電池を知る(ENERGY BANK):系統用蓄電池の低圧・高圧比較|法人が費用と接続条件で選ぶ方法
導入先を比べる:系統用蓄電池メーカー比較|法人が製品・導入支援・保守を同じ条件で見る方法
お金の面を読む:系統用蓄電池の充電コストを読む|調達契約と託送料金
情報サイトのトップ:ENERGY BANK(系統用蓄電池の情報サイト)
運営元:コミッターズ
令和の総合商社では、有形無形問わずに大手商社が行わないマーケティングで貴社の販路を開拓します。本気で販路を拡大したい方には60分間無料で相談に乗らせていただきます。
参考(外部サイト):中小機構
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。