消費税の申告が近づくと、簡易課税と本則課税のどちらで計算するのかで、手が止まります。今年の計算の話なのか、来期の選び直しの話なのかが、止まる理由です。
実は、比べる物差しは、先に決まっています。仕入れに係る消費税額の数え方と、届出の有無と、会社の売上規模の3つです。ただし、選び直しには期限があり、年末を過ぎると来期には間に合いません。
この記事では、簡易課税と本則課税を、計算の仕組みと、届出の期限と、建設業の事業区分の点で比べます。令和8年分の話として書きます。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
簡易課税と本則課税、先に結論
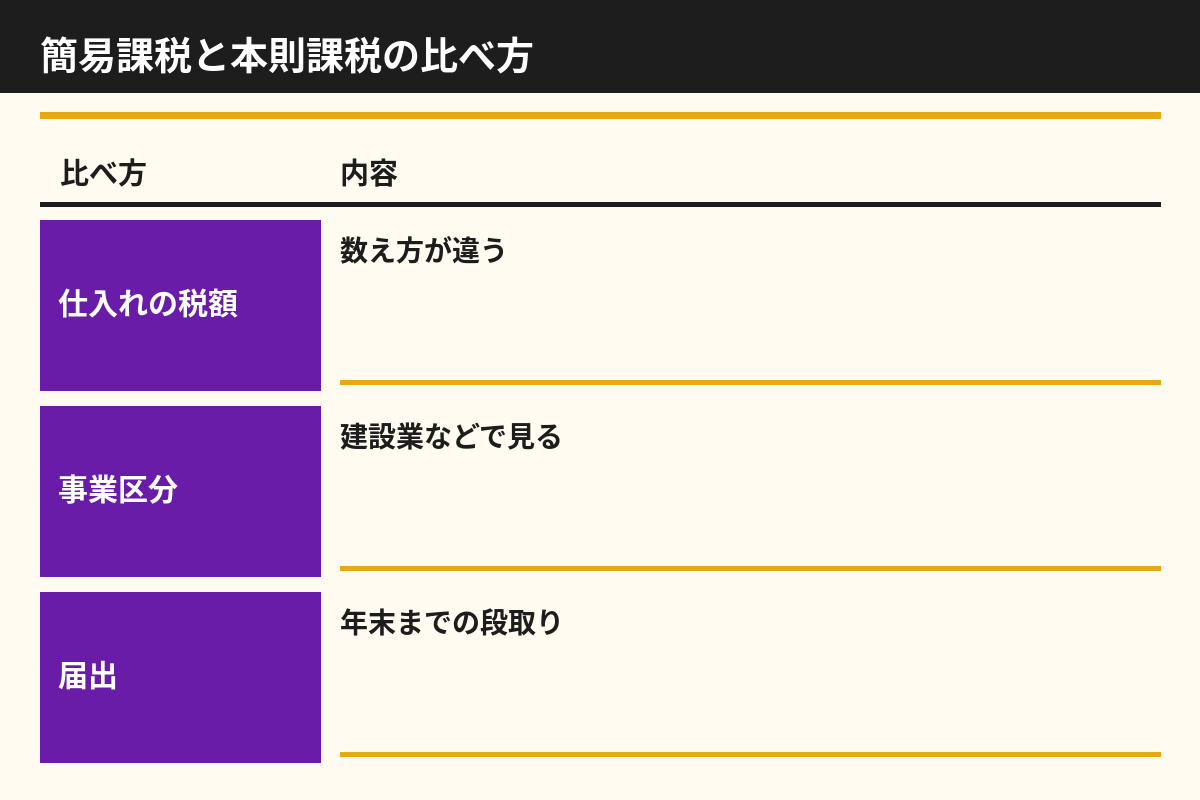
まず、結論です。簡易課税と本則課税の違いは、仕入れに係る消費税額をどう数えるかです。本則課税は、実際の仕入れや経費にかかった消費税額を集めて控除します。一方、簡易課税は、売上に係る消費税額に、事業の区分ごとに決められたみなし仕入率を掛けて、仕入れに係る消費税額を算出します。
- 本則課税は、実際の仕入れに係る消費税額を集めて控除する数え方です
- 簡易課税は、みなし仕入率で仕入れに係る消費税額を算出する数え方です
- 簡易課税は、届出書を出した会社が、基準期間の課税売上高が5,000万円以下の課税期間に使えます
仕入れの税額の数え方で比べます
まず、本則課税の数え方です。課税売上げに係る消費税額から、課税仕入れ等に係る消費税額を控除します。仕入れや外注や経費の請求書を集める作業が、そのまま計算の土台になります。記録の手間は増えますが、実際の取引の姿が数字に残る形です。
次に、簡易課税の数え方です。国税庁の案内では、簡易課税制度は、中小事業者の納税事務負担に配慮する観点から設けられた制度です。売上げに係る消費税額を基礎として、仕入れに係る消費税額を算出できます。そのため、請求書を集める手間は、本則課税より小さくなります。
別のサイトのおまかせ係長のコラム「免税事業者への支払いと消費税|10月からの7割控除」では、自社が簡易課税制度を選んでいる場合は、消費税の納付税額の計算でインボイスを入手・保存する必要がないと書かれています。
出典:おまかせ係長「免税事業者への支払いと消費税|10月からの7割控除」
つまり、簡易課税と本則課税は、税額の有利不利だけで比べる物ではありません。記録の手間と、計算の土台の作り方が違う物です。比べ方の表には、手間の側も書き添えます。
簡易課税と本則課税は届出の有無でも分かれます
まず、届出の側です。簡易課税制度の適用を受けようとする事業者は、その課税期間の初日の前日までに、消費税簡易課税制度選択届出書を納税地の所轄税務署長に提出します。本則課税には、この選択の届出はありません。
次に、年末の意味です。個人事業者では、来年から簡易課税を使う分は、今年の年末までに届出書を出す形になります。法人では、事業年度が始まる前日が期限です。年末は、多くの会社で、この期限が近づく時期です。
なお、届出書を出している場合でも、基準期間の課税売上高が5,000万円を超える課税期間については、簡易課税制度は適用できません。出して終わりではなく、基準期間の数字を毎年確かめる点が、簡易課税の条件に入ります。
建設業で見る事業区分
まず、事業区分の側です。みなし仕入率は、事業の種類の区分に応じて定められています。建設業は、みなし仕入率が決められた事業の区分に含まれます。複数の事業を営む会社では、売上を事業ごとに分ける作業が、計算の前提になります。
自社の販路や申告の進め方で迷う点があれば、コミッターズの無料相談でお答えします。比べる表を持ち寄ると、話が早く進みます。
次に、現場の記録との関係です。本則課税では、現場ごとの外注費や材料費の請求書が、控除の土台になります。一方、簡易課税では、売上の区分けが土台になります。どちらの扱いでも、記録の置き方は残ります。比べ方では、自社の記録の強さも物差しに入れます。
たとえば、建設会社が元請と下請の両方の売上を持つ場面を考えます。売上の区分けが普段からできている会社は、簡易課税の計算の段取りが進めやすい形です。逆に、請求書の集め方が整っている会社は、本則課税の土台がすでにあります。比べ方は、自社の記録の現状から始まります。
ただし、どちらの扱いが自社に合うかは、売上規模と記録の現状の当てはめで決まります。迷う分は、顧問税理士に確かめる形にします。簡易課税と本則課税は、比べる表を作る作業までは社内で進められます。
簡易課税と本則課税、選び直しの期限
まず、やめる側の期限です。簡易課税制度の適用をやめようとする場合には、その課税期間の初日の前日までに、選択不適用の届出書を提出する必要があります。出す期限は、選ぶ側と同じく、期間が始まる前日です。
次に、続ける期間です。簡易課税制度の適用を受けている事業者は、事業を廃止した場合を除き、届出書の効力が生ずる課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、選択不適用の届出書を提出することはできません。短い期間で行き来する選び方は、取れない形です。
さらに、記録の残し方も決めます。まず、届出書の写しを残します。次に、基準期間の課税売上高の計算を残します。さらに、比べた表も同じ場所に残します。この3つがそろうと、来年の年末に、なぜその扱いにしたかがそのまま見えます。
簡易課税と本則課税、今日からできる最初の一歩
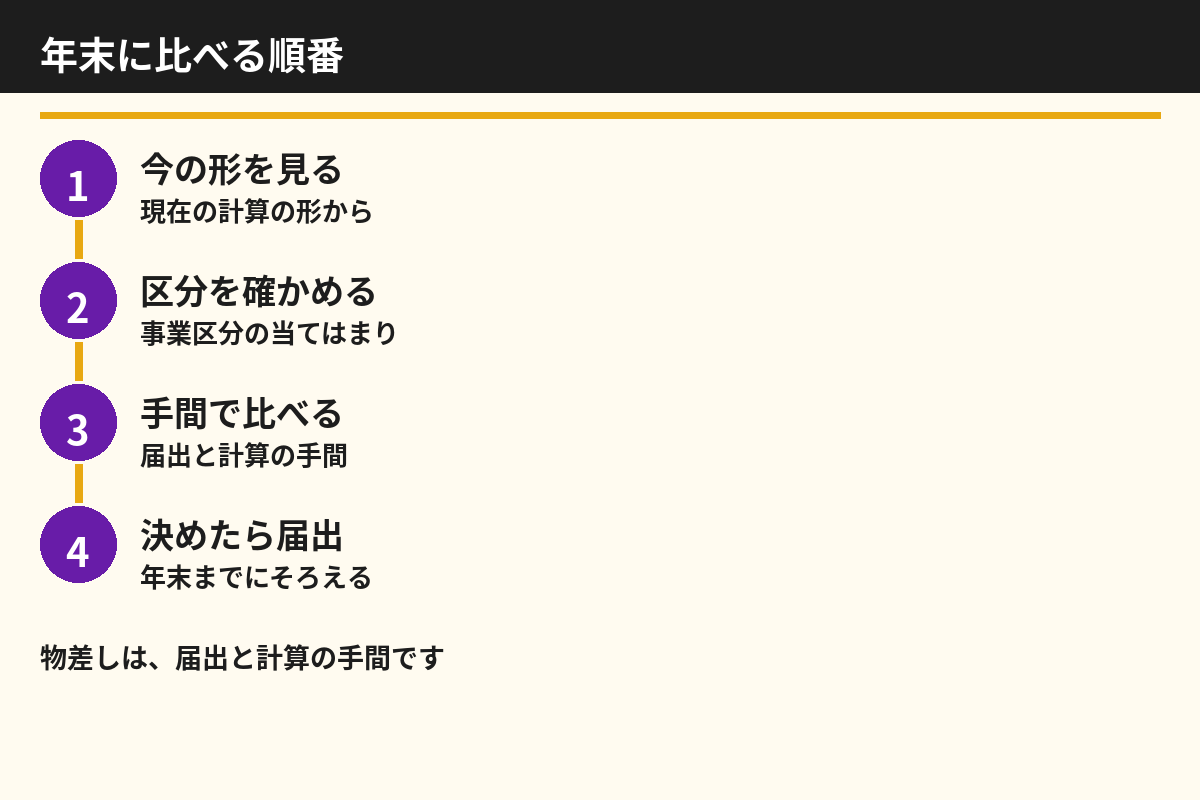
まず、基準期間の課税売上高を出します。次に、仕入れの税額の数え方と届出の有無を表で比べます。最後に、来期の選び直しが要る分は、期限の前に届出書を用意します。
- 1基準期間の課税売上高が5,000万円以下の側か確かめます
- 2売上の区分けと、請求書の集め方の現状を書き出します
- 3来期の扱いと、届出書の提出の期限を確かめます
この比べ方が済むと、簡易課税と本則課税は、申告の直前に慌てて調べる話から、年末に決められる段取りに変わります。なお、比べた表は、申告のときの説明の材料として残します。
記録の残し方も決めます。比べた表には、選んだ扱いだけでなく、選ばなかった側の理由も短く書きます。来期に売上の規模が変わったとき、この理由の欄が、そのまま見直しの出発点になります。人が替わっても、比べ方を引き継げる形です。
最後に、資金繰りの読み方にもつなげます。納める消費税の見通しが年末に立つと、年明けの支払いの段取りが早く決まります。税務の比べ方は、そのまま経営の予定表を助ける材料になります。
合わせて読みたい
歩き方の記事では、節税コーナーの線引きの考え方を整理しています。
「節税コーナー」の歩き方。節税商品を扱う理由と、「どこまでOKか」の線引き
ほかのコラムも、あわせてどうぞ
お金の学び(ウハウハ高等学校):副業で確定申告するなら、ふるさと納税のワンストップ特例はどうなる?
営業・販路のコラム:コミッターズ コラム
筆者の記事:川口忠大のnote
蓄電池を知る(ENERGY BANK):系統用蓄電池の充電コストを読む|調達契約と託送料金
導入先を比べる:系統用蓄電池の低圧・高圧比較|法人が費用と接続条件で選ぶ方法
お金の面を読む:系統用蓄電池メーカー比較|法人が製品・導入支援・保守を同じ条件で見る方法
情報サイトのトップ:ENERGY BANK(系統用蓄電池の情報サイト)
運営元:コミッターズ
令和の総合商社では、有形無形問わずに大手商社が行わないマーケティングで貴社の販路を開拓します。本気で販路を拡大したい方には60分間無料で相談に乗らせていただきます。
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。