来期の役員給与を年末に決めるとき、事前確定届出給与という言葉で手が止まります。毎月の額を決める話なのか、賞与の話なのかが、止まる理由です。
実は、比べる物差しは、先に決まっています。毎月同額で出す形か、時期と額を先に届け出る形かです。ただし、届け出る形には、年末を過ぎると間に合わない段取りがあります。
この記事では、事前確定届出給与と定期同額給与を、届出の有無と、額の決め方と、ずれたときの扱いで比べます。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
事前確定届出給与、先に結論
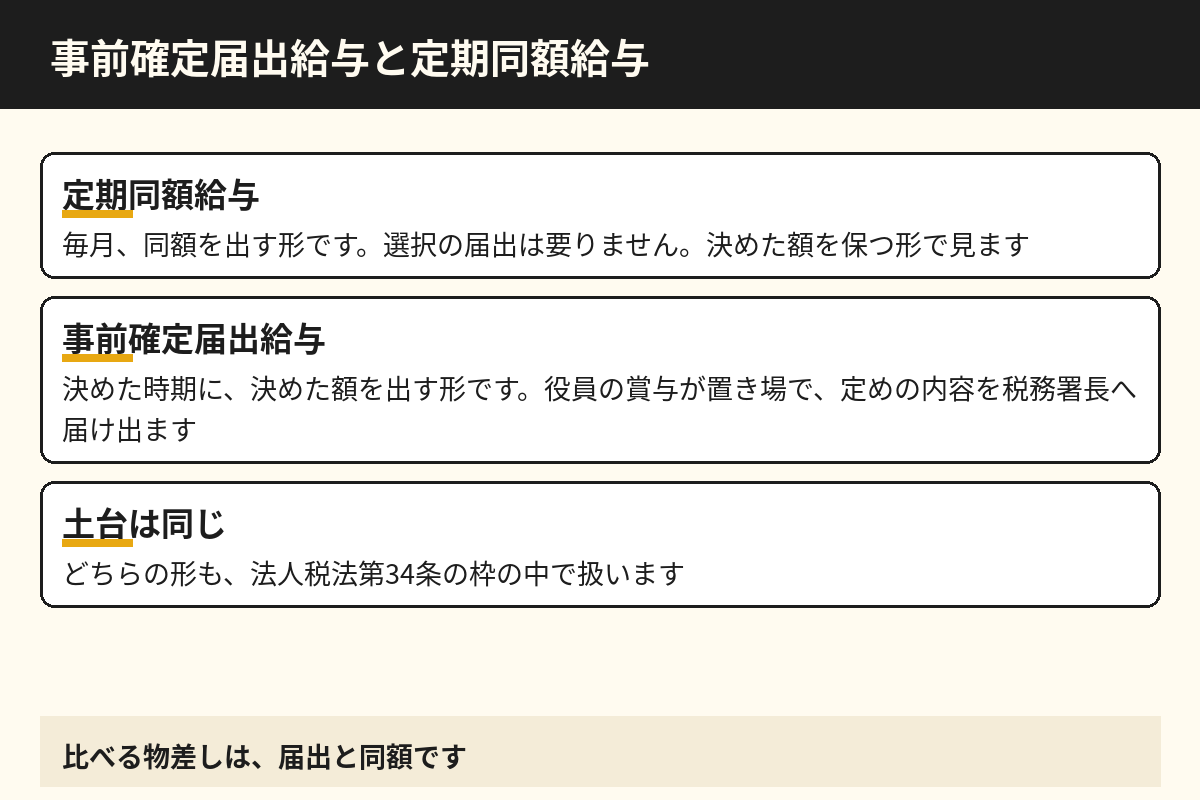
まず、結論です。名前の長いこの制度は、役員への賞与を、時期と額を先に決めて届け出ることで、損金に算入する形です。一方、毎月の給与は、定期同額給与という別の形で扱います。
- まず、定期同額給与は、毎月同額で出す形です
- 次に、事前確定届出給与は、時期と額を先に届け出る形です
- また、どちらの形も、法人税法第34条の枠の中で扱います
つまり、比べる物差しは、届出と同額です。なお、順位は付けません。会社の支給の組み立てで、合う形が変わるためです。
毎月同額で出す形の置き場
まず、定期同額給与の形です。国税庁の案内では、その支給時期が1月以下の一定の期間ごとであり、かつ、各支給時期における支給額が同額である給与が、定期同額給与とされています。毎月の給与は、この形に当てはめて見ます。
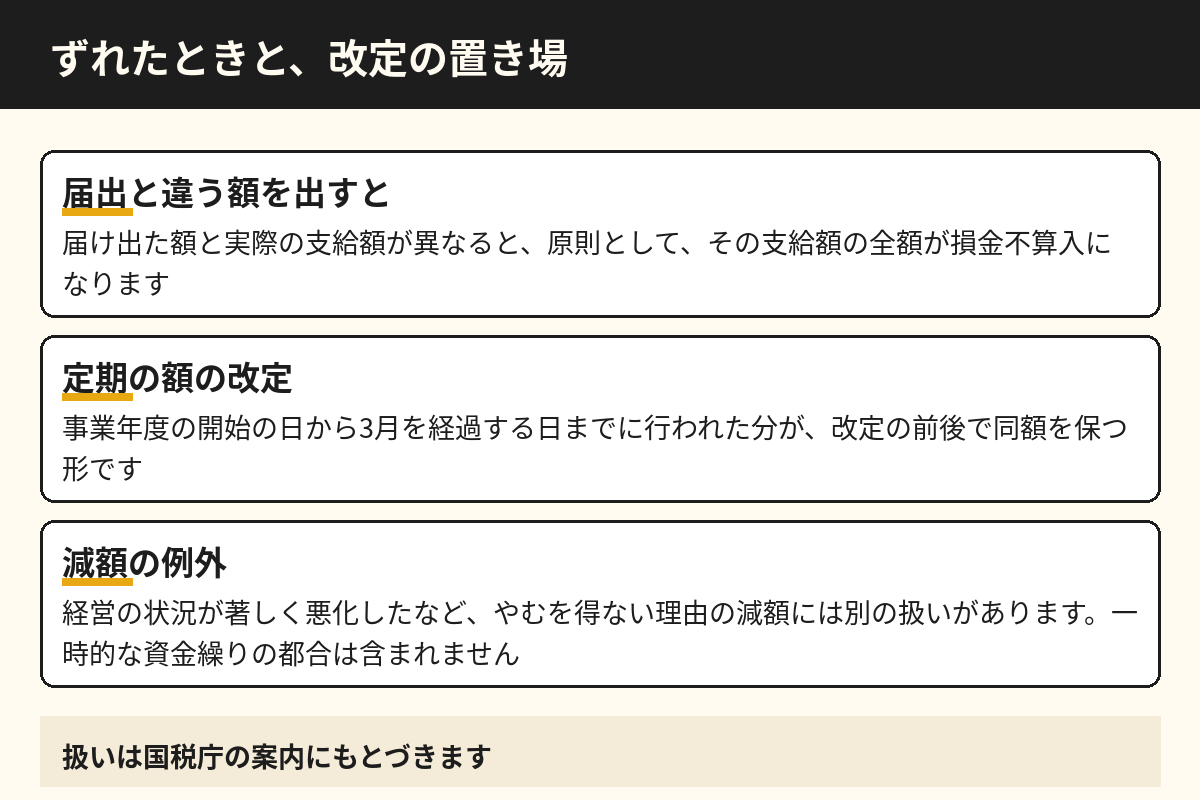
次に、額の改定の置き場です。定期給与の額の改定は、事業年度の開始の日から3月を経過する日までに行われた分が、改定の前後で同額を保つ形として扱われます。年の途中で思いついて変える形とは、置き場が違います。
ただし、例外の置き場もあります。経営の状況が著しく悪化したことなど、やむを得ない理由で減額する場合は、別の扱いが用意されています。一時的な資金繰りの都合は、その理由には含まれません。
別のサイトの控除さがし探偵団のコラム「中小企業の優遇税制見直し報道で確かめる棚卸し」では、報道を見出しだけで受け取らず、使っている制度と期限を並べて確かめる進め方が書かれています。役員給与の点検も、同じ並べ方から始まるわけです。
出典:控除さがし探偵団「中小企業の優遇税制見直し報道で確かめる棚卸し」
つまり、毎月の形は、同額を保つことが土台です。比べ方では、まず自社の毎月の額が、この形に当てはまるかを見ます。そのうえで、賞与の分を別の形で見る順番です。
賞与の分は、毎月の形とは分けて見ます
まず、分け方の確認です。役員への賞与は、毎月の給与の額を増やす形では扱いません。賞与の分は、事前に時期と額を決める形で、別に置きます。
次に、記録の残し方です。毎月の額の決め方と、賞与の分の決め方を、同じ議事の記録に並べて残します。並べて残すと、来期の点検で、形の取り違えに気づけます。
さらに、支給のたびの記録も、形ごとに分けます。毎月の分の明細と、賞与の分の明細を、同じ束に混ぜない形です。分けて残すと、申告のときに、どちらの形で出したかがそのまま見えます。
なお、額を決める材料も書き添えます。売上や工事の見込みなど、額の置き場になった事情を短く残す形です。事情が残ると、翌年に額を見直すときの比べ方がしやすくなります。
また、決めた額は、支給の前に一度だけ読み返します。記録の額と、支給の予定の額が同じかを見る読み返しです。小さな読み返しが、形のずれを早く見つけます。
事前確定届出給与を使う場面と、ずれたとき
まず、使う場面です。たとえば、建設会社の社長が、年末に来期の役員給与を決める場面を考えます。毎月の分は定期同額給与で置き、決算の時期に出す賞与の分は、事前確定届出給与で置く分け方です。
次に、届出の中身です。この形では、所定の時期に確定した額を支給する旨の定めを置き、その定めの内容を、納税地の所轄税務署長へ届け出ます。時期と額が、先に紙で決まっている点が土台です。
なお、自社の支給の組み立てや比べ方で迷う点があれば、コミッターズの60分の無料相談でお答えします。比べる表を持ち寄ると、話が早く進みます。
相談先がバラバラな社長へ。窓口を一つにして迷いと手間を減らす考え方と整理の型
ただし、ずれたときの扱いは重い形です。国税庁の案内では、届け出た支給額と実際の支給額が異なる場合は、事前確定届出給与に該当せず、原則として、その支給額の全額が損金不算入になるとされています。増やしても減らしても、届け出た額どおりでない点が響きます。
そのため、この形は、出す前の決め方がすべてです。業績の見込みが揺れる時期に大きな額を置く形は、ずれの危険を抱えます。額は、払える見込みの側で決める形が合います。
工事の波と支給の形を分けます
たとえば、工事の入金が年末に寄る建設会社では、賞与の時期を、入金の見通しが立つ時期に置く形が考えられます。時期の置き場も、額と同じく、先に決める材料です。
一方、毎月の分は、工事の波に合わせて動かす形にはしません。毎月の形は同額を保ち、波の分は賞与の形で受ける分け方です。分け方が決まると、比べ方の表も、そのまま支給の設計図になります。
年末の点検で並べる項目
まず、毎月の額を書きます。次に、賞与の分の時期と額を書きます。最後に、届出の有無と、提出の期限を書き添えます。
この並べ方にすると、点検の紙が、そのまま比べ方の記録になります。顧問税理士へ渡すときも、形ごとに話が進みます。記録が残る点も、比べ方の一部です。
さらに、決めた内容は、支給の記録と同じ場所に残します。届出の写しと、比べた表と、支給の記録がそろうと、翌年の点検が静かに進みます。
事前確定届出給与、今日からできる最初の一歩
まず、来期の役員給与を、毎月の分と賞与の分に分けます。次に、それぞれの形と届出の有無を表で比べます。最後に、届出が要る分は、期限の前に段取りを決めます。
- 1毎月の額が、同額を保つ形か確かめます
- 2賞与の分は、時期と額を先に決める形で置きます
- 3届出の期限と、提出先を書き出します
この比べ方が済むと、事前確定届出給与は、年末に慌てて調べる言葉から、来期の支給を決める段取りに変わります。なお、比べた表は、申告のときの説明の材料として残します。
実は、比べ方の要点は、税額の有利不利だけではありません。毎月の形と賞与の形を取り違えないことが、点検の出発点です。その出発点が年末にそろうと、来期の資金の予定も立てやすくなります。個別の判断は、顧問税理士に確かめる形にします。
なお、点検は、社長ひとりで抱える仕事ではありません。経理の担当と、毎月の額と賞与の分を同じ表で見る場を作る形が合います。表を前にすると、形の取り違えは、その場で直せます。
つまり、年末の点検は、来期の支給の設計をそろえる場です。設計がそろうと、支給のたびに迷う場面が減ります。小さな会社ほど、このそろい方が効きます。
合わせて読みたい
歩き方の記事では、節税コーナーの線引きの考え方を整理しています。
「節税コーナー」の歩き方。節税商品を扱う理由と、「どこまでOKか」の線引き
ほかのコラムも、あわせてどうぞ
お金の学び(ウハウハ高等学校):副業で確定申告するなら、ふるさと納税のワンストップ特例はどうなる?
営業・販路のコラム:コミッターズ コラム
筆者の記事:川口忠大のnote
蓄電池を知る(ENERGY BANK):系統用蓄電池の充電コストを読む|調達契約と託送料金
導入先を比べる:系統用蓄電池の低圧・高圧比較|法人が費用と接続条件で選ぶ方法
お金の面を読む:系統用蓄電池メーカー比較|法人が製品・導入支援・保守を同じ条件で見る方法
情報サイトのトップ:ENERGY BANK(系統用蓄電池の情報サイト)
運営元:コミッターズ
令和の総合商社では、有形無形問わずに大手商社が行わないマーケティングで貴社の販路を開拓します。本気で販路を拡大したい方には60分間無料で相談に乗らせていただきます。
参考(外部サイト):国税庁、www.reiwa-sogoshosha.com
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。