年末調整が終わったあとで、年末調整の還付金が思ったより少ないと気づく場面があります。控除の証明書を出し忘れていたり、扶養の書き方が違っていたりします。
実は、精算が終わったあとでも、戻す道は残っています。会社で直せる間は会社へ、過ぎたあとは税務署へ出す申告へ、と行き先が分かれます。
この記事では、年末調整の還付金を、精算の仕組みと、会社で直す進め方と、還付申告の期間の点で整理します。令和8年分の話として書きます。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
年末調整の還付金、先に結論
まず、結論です。年末調整の還付金は、毎月の源泉徴収の合計と、その年分の正しい税額との差です。差が出る理由は、控除の申告の内容で変わります。そのため、足りないと感じたときは、まず差の理由を、申告書と証明書で確かめます。
次に、行き先です。勤務先で再計算できる間は、勤務先へ出します。その期間を過ぎたあとは、本人が確定申告の形で出す、還付申告の道があります。行き先を間違えると、期間だけが過ぎてしまいます。
見る
直す
出す
精算の仕組みを先に見ます
まず、精算の時期です。年末調整は、その年最後に給与の支払をする時に行う形になっています。多く納めていた分は還付され、不足していた分は徴収される形です。
次に、差の出どころです。毎月の源泉徴収は、給与が年中同じ前提で作られた表で計算されます。年の途中で扶養親族が変わっても、さかのぼって直されません。保険料の控除も、年末調整で初めて入ります。この前提のずれが、差の正体です。
別のサイトの控除さがし探偵団のコラム「令和8年分の年末調整、流れと必要書類を整理」では、年末調整について、徴収済みの税額との差額を徴収または還付して精算する手続きであると書かれています。
出典:控除さがし探偵団「令和8年分の年末調整、流れと必要書類を整理」
つまり、年末調整の還付金は、会社のご厚意ではなく、精算の結果です。差の理由が分かれば、直し方も決まります。
年末調整の還付金で差の理由の確かめ方
まず、申告書の写しです。扶養の人数と、保険料控除の欄と、配偶者の欄を見ます。次に、証明書の束です。出した証明書と、手元に残った証明書を比べます。
さらに、給与明細も材料です。毎月の源泉徴収の合計と、精算後の税額を並べると、差の大きさが見えます。理由が証明書の出し忘れなら、直し方は書類の追加です。理由が扶養の異動なら、申告書の出し直しになります。
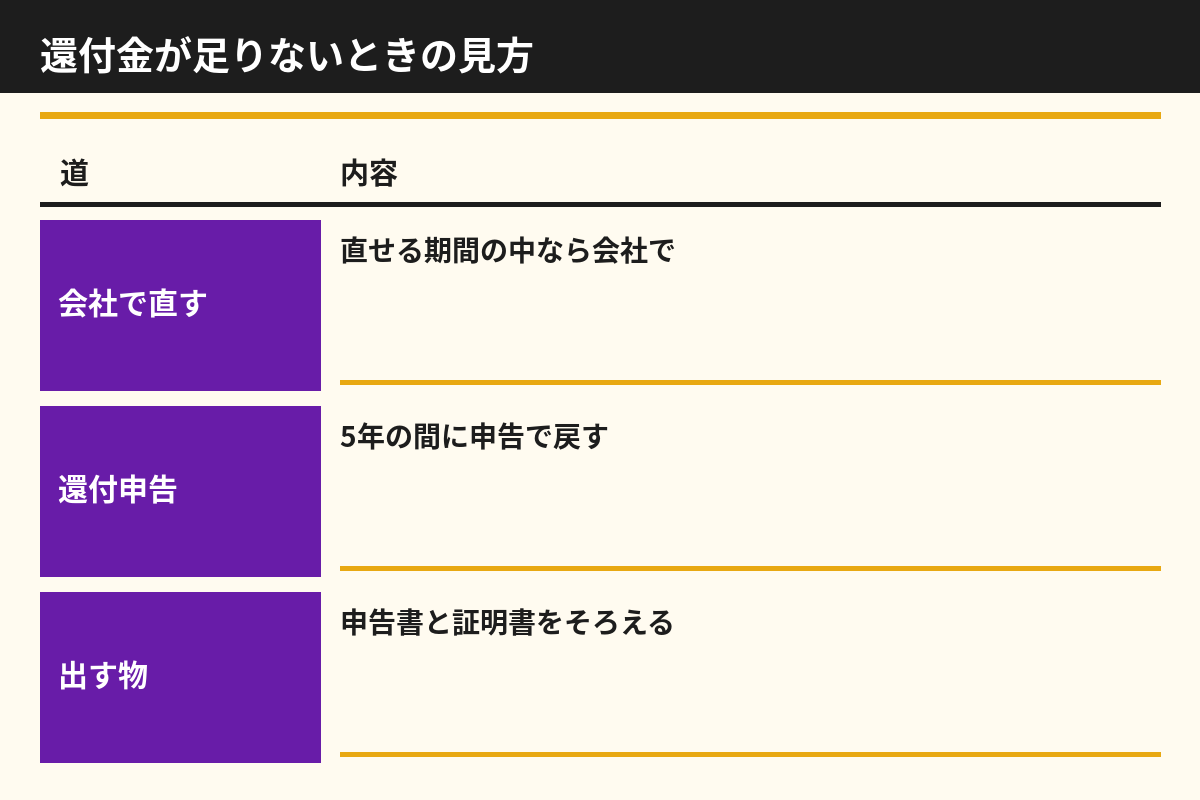
会社で直せる間に出す物
まず、勤務先への連絡です。気づいた時点で、総務の担当へ、間違いの場所を伝えます。再計算ができる間は、申告書や証明書を勤務先へ出し直す形で進みます。
次に、出す物です。保険料の控除証明書と、扶養の異動を書いた申告書と、間違いの場所を示すメモをそろえます。メモがあると、担当の確認が短くなります。
ただし、会社で直せる期間には限りがあります。源泉徴収票が固まる前に動く点が、この道の条件です。年末調整の還付金の不足に気づいたら、来年まで置かず、その場で連絡する形にします。
なお、従業員から相談を受けた会社側も、同じ順番で見ます。まず申告書と証明書を受け取り、次に再計算をし、最後に精算の結果を伝えます。受ける側の段取りが見えていると、出す側の準備も決まります。
年末調整の還付金で会社へ出すメモの書き方
まず、日付と名前を書きます。次に、間違いの場所を、申告書の欄の名前で書きます。さらに、添える証明書の名前を並べます。
この3つがそろうと、担当は、受け取った物と直す場所を、その場で照らせます。口頭だけの相談では、欄の名前がずれる場面があります。メモは、年末調整の還付金の話を、記録の話に変える道具です。
出す側と受ける側で、迷う場面もあります。たとえば、従業員が数人の建設会社で、社長自身の年末調整に不足があった場面です。社長は、出す側でもあり受ける側でもあります。この場合も順番は同じです。まず、申告書の写しと証明書を比べます。次に、会社の中で再計算をします。社長自身の分も、記録で進める点は、従業員の分と同じです。
もう1つの場面は、退職した従業員の分です。年末までに再就職していない人は、勤務先の年末調整を受けていません。その人の分は、会社ではなく、本人の還付申告の側の話になります。問い合わせが来たときは、この分かれ目を先に伝えます。会社でできる話と、本人が出す話を分ける点が、案内の要点です。
還付申告の5年で戻します
まず、還付申告の形です。確定申告書を提出する義務のない人でも、源泉徴収された所得税額が、その年の所得金額について計算した所得税額よりも多いときは、確定申告をすることによって、納め過ぎの所得税の還付を受けることができます。この申告が、還付申告です。
次に、期間です。還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます。令和8年分の話では、翌年の1月から数える形です。期間は長く残ります。ただし、古い年分から順に期限が来ます。
また、出したあとの話もあります。還付申告をしたあとで、計算の間違いで所得が過大だったと分かった場合は、更正の請求の道があります。更正の請求ができる期間は、原則として、還付申告書を提出した日から5年以内です。
還付申告で出す物も、先にそろえます。まず、その年の源泉徴収票です。次に、出し忘れた控除の証明書です。さらに、医療費のように、年末調整では受けられない控除の記録も、この申告の側に置きます。出す年分ごとに、書類の束を分ける形にします。束が分かれていると、古い年分の期限が来たときも、探す時間が短くなります。
なお、還付申告の提出先は、提出するときの納税地を所轄する税務署です。引っ越しをした人は、今の住所の側の税務署に出す形になります。年末調整の還付金で戻らなかった分は、この道で確かめます。
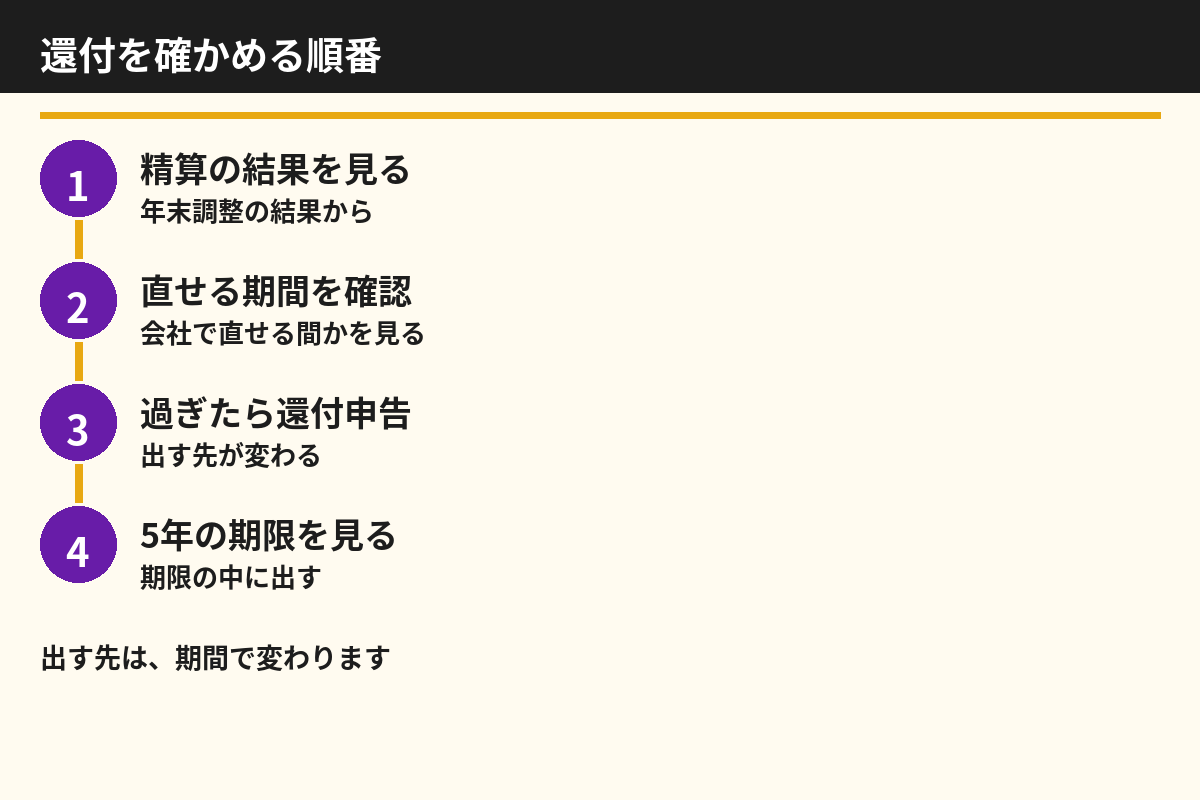
年末調整の還付金、今日からできる最初の一歩
まず、精算した月の給与明細を出します。次に、申告書の写しと証明書の束を比べます。最後に、直す場所が会社か税務署かを決めます。
- 1給与明細の精算の行と、申告書の写しを並べます
- 2手元に残った証明書がないか確かめます
- 3会社へ出す物と、還付申告で出す物を分けます
この分け方が済むと、年末調整の還付金は、過ぎてしまった精算ではなく、期間の中で戻せる手続きに変わります。なお、個別の判断は、顧問税理士などの専門家に確かめる形にします。
記録の残し方も決めます。申告書の写しと、証明書の写しと、精算の結果のメモを、年分ごとに同じ封筒へ入れます。来年の年末に同じ不足が起きても、封筒を開ければ、直した場所がそのまま見えます。年末調整の還付金の点検は、来年の申告書の書き方を直す材料にもなります。
合わせて読みたい
歩き方の記事では、節税コーナーの線引きの考え方を整理しています。
「節税コーナー」の歩き方。節税商品を扱う理由と、「どこまでOKか」の線引き
ほかのコラムも、あわせてどうぞ
お金の学び(ウハウハ高等学校):副業で確定申告するなら、ふるさと納税のワンストップ特例はどうなる?
営業・販路のコラム:コミッターズ コラム
筆者の記事:川口忠大のnote
蓄電池を知る(ENERGY BANK):系統用蓄電池の充電コストを読む|調達契約と託送料金
導入先を比べる:系統用蓄電池の低圧・高圧比較|法人が費用と接続条件で選ぶ方法
お金の面を読む:系統用蓄電池メーカー比較|法人が製品・導入支援・保守を同じ条件で見る方法
情報サイトのトップ:ENERGY BANK(系統用蓄電池の情報サイト)
運営元:コミッターズ
令和の総合商社では、有形無形問わずに大手商社が行わないマーケティングで貴社の販路を開拓します。本気で販路を拡大したい方には60分間無料で相談に乗らせていただきます。
参考(外部サイト):国税庁
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。