年末に備品の買い替えが重なると、少額減価償却の特例を使うかどうかで手が止まります。見積書の金額は似ているのに、扱いが分かれる点が、止まる理由です。
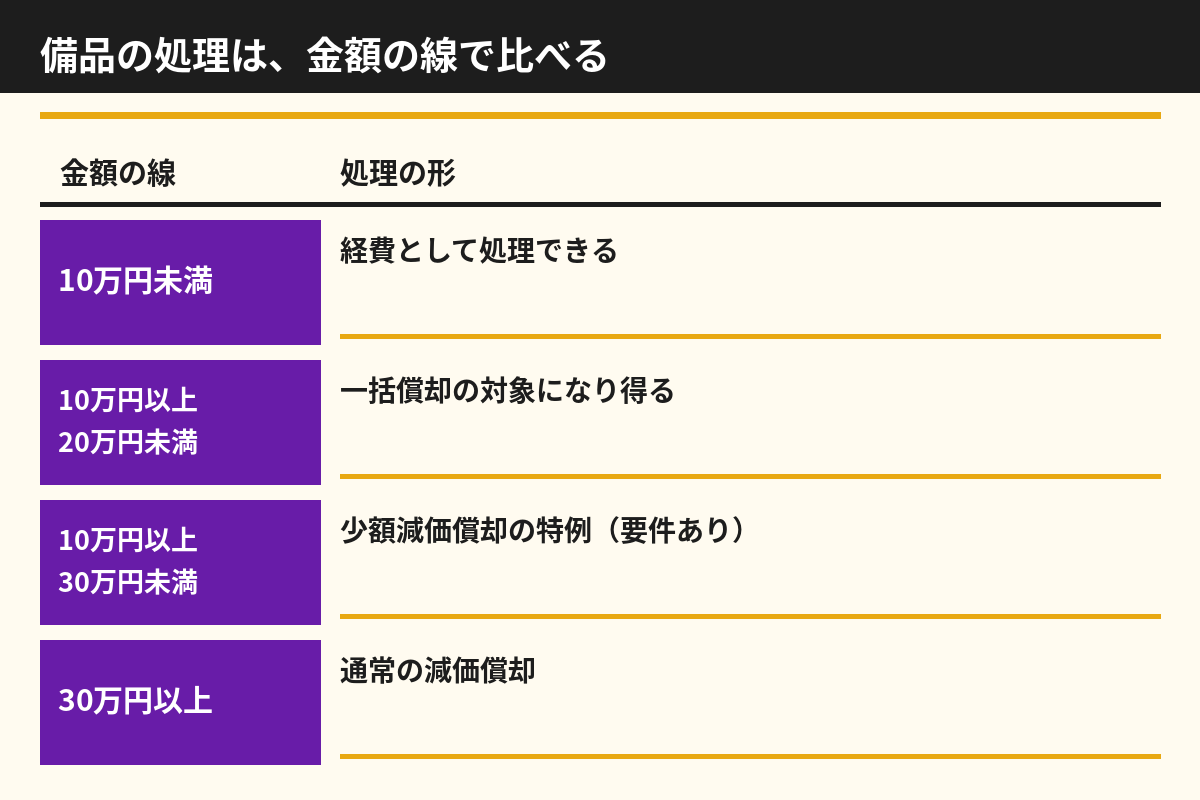
実は、比べる相手は、金額の線で決まります。少額の資産の扱いと、一括償却と、特例と、通常の減価償却が、並んでいます。ただし、同じ備品に、複数の扱いを重ねることはできません。
この記事では、少額減価償却の特例を、金額の線と、経費になる速さと、会社の条件の点で比べます。令和8年分の話として書きます。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
少額減価償却の特例、先に結論
まず、結論です。少額減価償却の特例は、備品の金額だけで決まる物ではありません。金額の線と、会社の条件と、取得した日の3つがそろって、初めて使える扱いです。そのため、比べ方は、見積書を見る前に、物差しを並べる作業になります。
- 取得価額が10万円未満の資産は、使い始めた事業年度に全額を経費にする扱いがあります
- 取得価額が20万円未満の資産は、3年間で均等に分ける一括償却を選べます
- 特例は、対象の会社が、取得価額が40万円未満の資産を、使い始めた事業年度に全額経費にする扱いです
金額の線で比べます
まず、10万円未満の線です。国税庁の案内では、取得価額が10万円未満のものなどの少額の減価償却資産は、事業の用に供した事業年度に取得価額を損金経理すれば、損金の額に算入されます。判定は、通常は取引される単位ごとに行います。応接セットのように、組み合わせて使う物は、まとめて1つの単位で見ます。
次に、20万円未満の線です。取得価額が20万円未満の減価償却資産は、その取得価額の合計額を3年間で償却する、一括償却資産の扱いを選べます。耐用年数に関係なく、3年間で均等に分ける点が、通常の償却と違う部分です。
別のサイトの控除さがし探偵団のコラム「少額減価償却資産の特例、40万円拡大の報道と購入前の確認点」では、報道で伝えられた金額を決まったこととして扱わず、公式の案内で確かめる手順が書かれています。
出典:控除さがし探偵団「少額減価償却資産の特例、40万円拡大の報道と購入前の確認点」
つまり、金額の線は、新聞や口コミではなく、国税庁の案内で確かめる物です。少額減価償却の特例の比べ方も、同じ順番で進めます。
少額減価償却の特例は取得した日で線が変わります
まず、特例の線の変化です。令和8年4月1日以後に取得などをした資産は、取得価額の基準が40万円未満に引き上げられました。改正前は30万円未満です。そのため、同じ金額の備品でも、取得した日で、線の内側か外側かが変わります。
次に、期限です。特例の対象になるのは、令和11年3月31日までの間に取得などをして、事業の用に供した資産です。年末の買い物は、この期間の内側にあります。ただし、来年以降の買い物では、期限の側も一緒に確かめます。
会社の条件で比べます
まず、使える会社の条件です。特例は、青色申告書を提出する中小企業者等が対象です。常時使用する従業員の数が400人以下である点も、条件に含まれます。小さな会社では、この条件に当たる会社が多い形です。
次に、上限です。特例で経費にできるのは、事業年度ごとの取得価額の合計が300万円に達するまでの分です。年末に買い物が重なる会社では、1つの備品の金額より、合計の積み上がりが先に効いてきます。そのため、比べる表には、今年の特例の使用済みの金額も書き添えます。
なお、手続きの条件もあります。使い始めた事業年度に損金経理をし、申告では、少額減価償却資産の取得価額に関する明細書を添える形です。買い方だけでなく、経理の置き方までが、特例の条件に入ります。
自社の販路や申告の進め方で迷う点があれば、コミッターズの無料相談でお答えします。比べる表を持ち寄ると、話が早く進みます。
比べ方で外せない点が、もう1つあります。通常の減価償却の置き場所です。金額の線の外側にある資産は、耐用年数に沿って分ける、通常の扱いになります。線の内側の資産でも、通常の扱いを選ぶ場面はあります。そのため、表には、線の内側と外側だけでなく、選んだ扱いも書き添えます。あとから見たときに、なぜその扱いにしたかが残る形です。
また、経費になる速さだけでは決めない点も大切です。全額を早く経費にする扱いは、その年度の数字を大きく動かします。一方、3年間で均等に分ける扱いは、年度ごとの動きを小さくします。どちらが自社の資金繰りの読み方に合うかは、会社の側の事情です。比べ方の表は、その事情を書き込む場所でもあります。
年末の買い物で迷う場面
まず、判定の単位です。備品を部品ごとに分けて、金額の線の下に寄せる見方は取れません。普段の取引の単位で見る点が、国税庁の案内でも示されています。見積書が分かれている場合は、使い方の単位でまとめ直してから、線と比べます。
次に、使い始めの日です。買っただけでは、経費の話は始まりません。事業の用に供した日、つまり使い始めた日が、年度の分かれ目になります。年末に届いて、年明けから使う備品は、翌年度の側の話です。
たとえば、建設会社が現場事務所の備品を年末にそろえる場面を考えます。机と椅子は組み合わせの単位で見て、工具は1つずつの単位で見ます。単位の分け方が済むと、金額の線との比べ方が、初めて進みます。
ただし、個別の資産がどの扱いになるかは、金額と条件の当てはめで決まります。迷う分は、顧問税理士に確かめる形にします。少額減価償却の特例は、比べる表を作る作業までは社内で進められます。
少額減価償却の特例で買う前にそろえる記録
まず、見積書です。金額と、取得する日と、使い始める予定の日を、同じ紙で見られる形にします。次に、今年の買い物の一覧です。特例を使った分の合計が、その場で見える形にします。
さらに、固定資産の台帳も材料です。過去の備品をどの扱いで処理したかが残っていると、今年の比べ方の見本になります。記録がそろうと、年末の判断は、記憶ではなく紙で進められます。
少額減価償却の特例、今日からできる最初の一歩
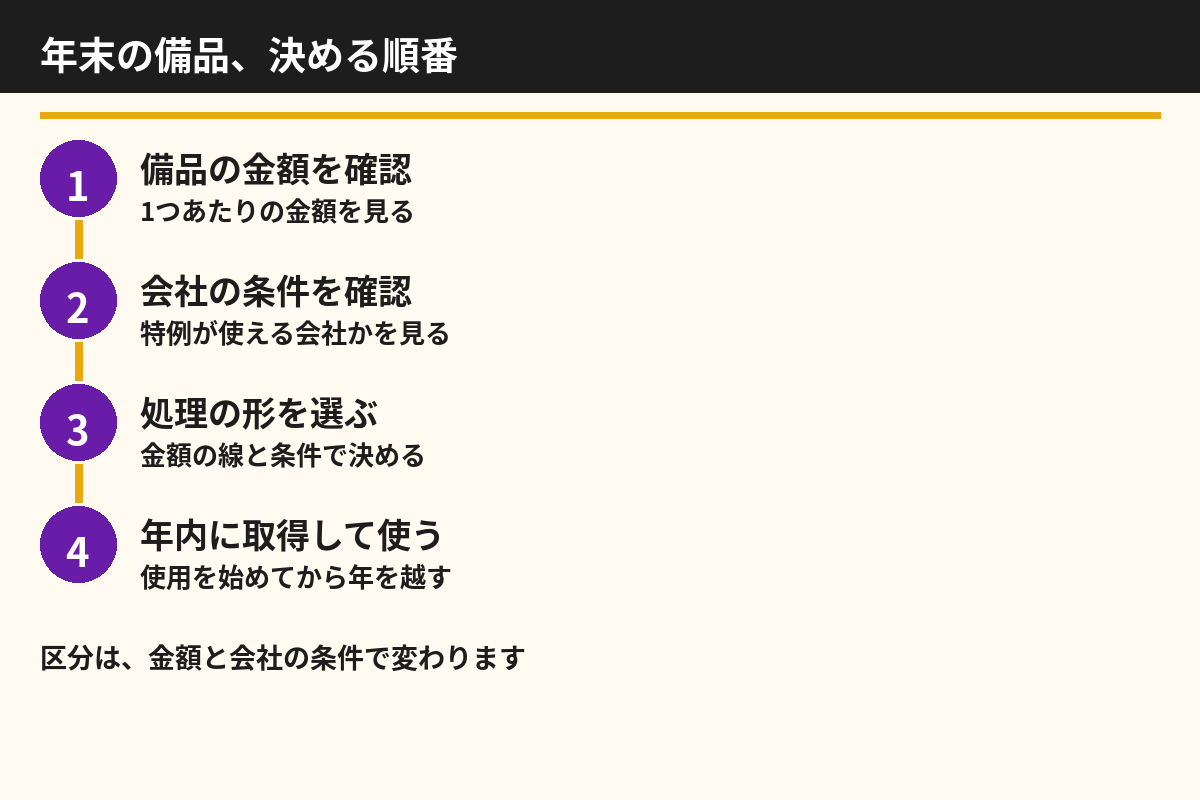
まず、年末に買う備品を一覧にします。次に、単位ごとに金額の線と比べます。最後に、特例を使う分は、合計が300万円の内側か確かめます。
- 1買う備品を、取引の単位ごとに並べます
- 2金額の線と、取得する日を、表に書き添えます
- 3特例の使用済みの合計を確かめます
この比べ方が済むと、少額減価償却の特例は、年末に慌てて調べる話から、買う前に決められる段取りに変わります。なお、比べた表は、申告のときの説明の材料として残します。
合わせて読みたい
歩き方の記事では、節税コーナーの線引きの考え方を整理しています。
「節税コーナー」の歩き方。節税商品を扱う理由と、「どこまでOKか」の線引き
ほかのコラムも、あわせてどうぞ
お金の学び(ウハウハ高等学校):副業で確定申告するなら、ふるさと納税のワンストップ特例はどうなる?
営業・販路のコラム:コミッターズ コラム
筆者の記事:川口忠大のnote
蓄電池を知る(ENERGY BANK):系統用蓄電池の充電コストを読む|調達契約と託送料金
導入先を比べる:系統用蓄電池の低圧・高圧比較|法人が費用と接続条件で選ぶ方法
お金の面を読む:系統用蓄電池メーカー比較|法人が製品・導入支援・保守を同じ条件で見る方法
情報サイトのトップ:ENERGY BANK(系統用蓄電池の情報サイト)
運営元:コミッターズ
令和の総合商社では、有形無形問わずに大手商社が行わないマーケティングで貴社の販路を開拓します。本気で販路を拡大したい方には60分間無料で相談に乗らせていただきます。
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。
あわせて、みんなの企業新聞の記事「人脈形成を目的にした経営者マッチングアプリの使い方」もご覧ください。
税理士や司法書士など、相談すべき専門家の種類が分からないときは、令和の総合商社の無料診断「税理士・士業マッチング診断」も使えます。簡易10問で相談先の種類と合う紹介サービスが分かります(診断はこちら)。