今月は売上が落ちました。手元のお金が心配で、社長の自分の給料を下げたくなっていませんか。
その判断は、期の途中では思うように通らないことがあります。しかも決めるタイミングを逃すと、営業の動きまで止まりかねません。
この記事では、売れない時期に判断を誤らないための、固定費の考え方を3つの手順でお渡しします。
野村證券のリテール営業で全国約7,000名中1位を4度。いまは代理店開拓で中小企業の販路をつくる会社「コミッターズ」を経営しています。川口です。
役員報酬は「年に1回」のイベント
売上が落ちた月に、「今月から社長の報酬を半分にしよう」と思いつきます。経営者なら一度は考えることです。ところが、役員報酬は期の途中の改定が原則として認められません。令和の総合商社の次の記事でも、役員報酬は年1回のイベントとして扱う、と整理されています。
社長の給料、気分で上げると損をする。役員報酬は「年1回」のイベントです
国税庁の案内では、経費として認められる役員給与のひとつに「定期同額給与」があります。毎月決まった時期に、事業年度のあいだ同じ額を支給するものです。途中で金額を動かすと、この形から外れ、経費にならない部分が出るおそれがあります。
途中で変えられる場合は限られる
国税庁の案内では、事業年度の途中で改定しても定期同額給与として扱われるのは、次の場合に限られています。
- 1事業年度の開始から3か月を経過する日までにする改定
- 2役員の地位の変更や、職務内容の重大な変更など、臨時改定事由による改定
- 3経営状況が著しく悪化したことなど、業績悪化改定事由による減額改定
1は、期首に決めた額を直せる最後の猶予と考えられます。決めた額が実態と合わないと気づいたら、この期間に動きます。2は役職や職務の変更など、特別な事情が前提です。
注意したいのは3です。国税庁は、法人の一時的な資金繰りの都合や、単に業績目標に達しなかったことなどは、これに含まれないとしています。「今月は苦しいから」という理由では、足りないということです。実際に当てはまるかどうかは、会社ごとに事情が違います。迷ったら動く前に、税理士に相談してください。
つまり、社長の給料は「売れなくなってから」ではなく、「売れなくなる前」に決める必要があります。
売れなくなってから慌てても、報酬の面では打てる手が少ないのです。だからこそ、手を打てる期首に決めておく価値があります。
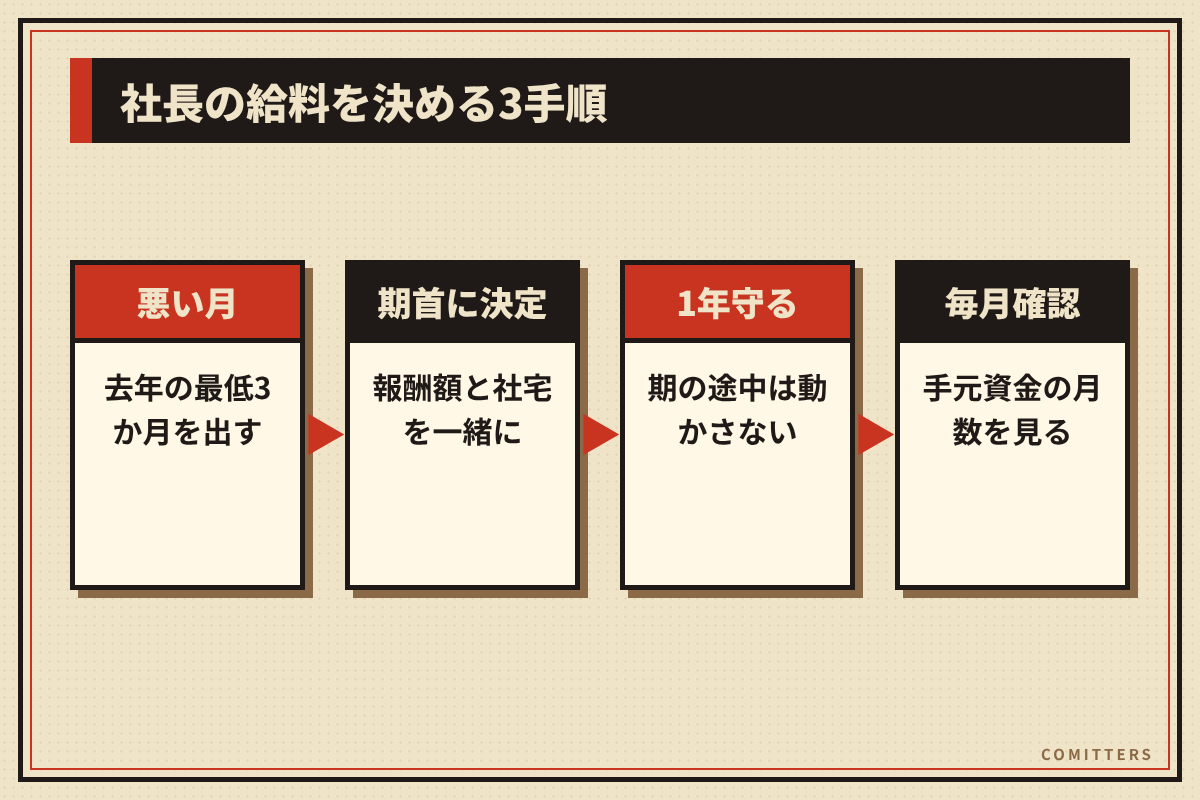
手順1 期首に、悪い年の数字で決める
おすすめは、期の初めに、最悪のシナリオの売上で報酬額を決めることです。
- 去年の売上が最も低かった3か月を並べます。
- その月の売上でも、固定費と社長の報酬を払えるかを確かめます。
- 払えないなら、報酬を少し低めに置いて始めます。上げる機会は、次の期にも来ます。
やってはいけない決め方も挙げておきます。好調だった月の売上を基準にすることです。知り合いの社長の額をまねることです。「この額は欲しい」という手取りから逆算して、会社の数字を見ないことです。どれも、悪い月に会社の側が耐えられなくなります。
計算は紙1枚で足ります。左に「月の固定費」と「社長の報酬」、右に「その悪い3か月の月平均の粗利」を書きます。右が左を下回るなら、その差額を何か月耐えられるかを、手元資金と見比べます。
ここで大切なのは、報酬を「いまの気分」で決めないことです。調子がいい時期に高く置くと、悪い月に身動きが取れなくなります。逆に、決めた額を1年守ると、資金繰りの見通しが立てやすくなり、営業に集中できます。
手順2 社宅は「魔法」ではなく計算式
固定費の中でも大きいのが、社長の住まいです。社長の家賃を会社が負担する社宅について、令和の総合商社の次の記事は、全部経費にできるという話は半分正解で半分危険、と伝えています。社宅は魔法ではなく、計算式で決まるものです。
社長の家賃、会社に払ってもらえる?社宅は「魔法」ではなく「計算式」でできている
国税庁の案内によると、役員に社宅を貸す場合、賃貸料相当額以上の家賃を役員から受け取れば、給与として課税されません。無償で貸すと賃貸料相当額の全額が給与として課税され、低い家賃なら差額が課税されます。現金で渡す住宅手当や、本人が直接契約して負担する家賃は、社宅の貸与とは認められません。賃貸料相当額の計算は、住宅の規模などで方法が変わります。具体的な金額は税理士と一緒に確認してください。
社宅を使うかどうかは、役員報酬の額とセットで考える話です。期首に、報酬額と一緒に決めましょう。
手順3 固定費を3つに分けて見る
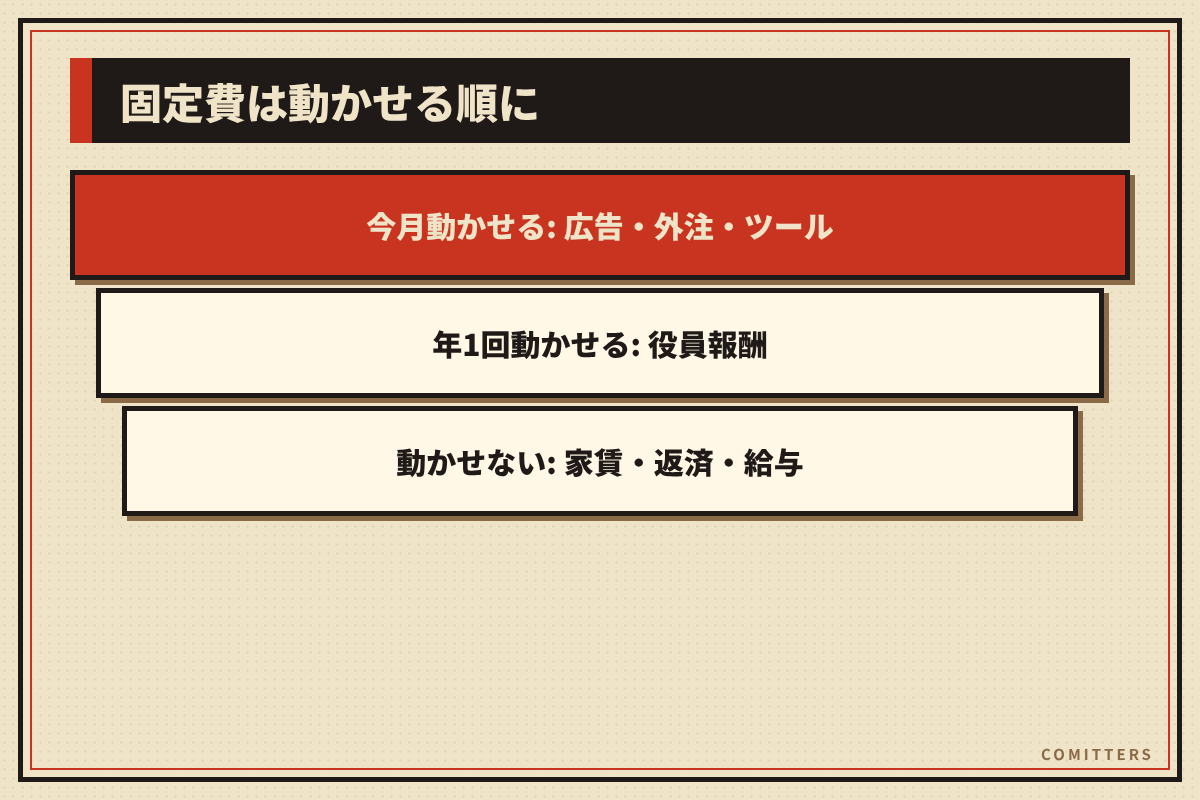
売れない時期に慌てないためには、固定費を動かせる順に並べておきます。
- 動かせないもの: 家賃、借入の返済、社長と社員の給与です。
- 年に1回しか動かせないもの: 役員報酬です。期首に決めた額で1年走ります。
- 今月から動かせるもの: 広告費、外注費、ツールの契約、交際費です。
売上が落ちたときに、まず手を付けるのは三つ目です。ただし、営業の費用を一律に削るのは危険です。削るのは「成果を測れない費用」からにします。成果が見えている営業の費用は、残します。
営業の目標に落とすには、次の式が使えます。
- 月に必要な粗利 = 毎月の固定費(役員報酬を含む)
- 月に必要な売上 = 毎月の固定費 ÷ 粗利率
粗利率が分かれば、「今月あと何件、いくらの契約が要るか」が見えます。数字が見えると、営業の動き方が具体的になります。曖昧な不安は、数字にすると「あと何件」という行動の目標に変わります。
そのうえで、毎月1回、見る数字は1つで十分です。手元の現預金を、毎月の固定費で割った月数です。
- 手元の現預金 ÷ 毎月の固定費(役員報酬を含む) = 何か月もつか
何か月を安全と考えるかは、業種や取引の入金サイクルで変わります。会社ごとに、下限の月数を先に決めておいてください。下限を下回ったら、営業の動き方を変える合図です。
守りを整えて、営業の行動量は落とさない
私が野村證券で成績が変わった転機は、営業する相手を、資産を持つ方やオーナー社長に絞ったことでした。行動量は落とさず、向ける先だけを変えました。
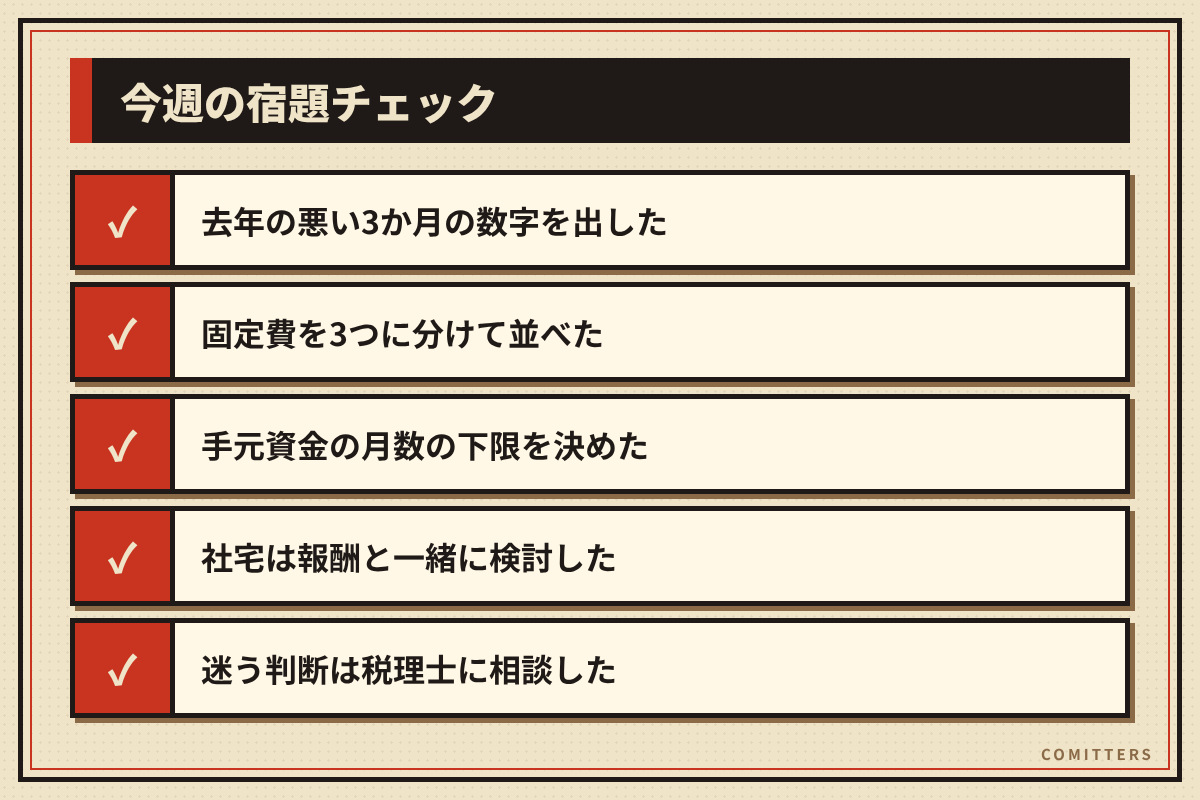
売れない時期も同じです。固定費を守りの設計で固めたら、営業の行動量は落とさずに、向ける先を絞って攻めてください。今週の宿題は3つです。去年の悪い3か月の数字を出します。固定費を3つに分けます。手元資金の月数の下限を決めます。1時間あれば終わります。終わったあとは、固定費の心配に使っていた頭を、「次に誰に会うか」を決める時間に回せます。才能や学歴やコネがなくても、期首の設計と毎月の数字の確認で、判断のぶれは減らせます。
税金の話は、令和の総合商社の税のコーナーに並んでいます。経営の土台を整える読み物として、お使いください。
制度の適用は会社ごとに異なります。個別の判断は、税理士・社会保険労務士など専門家へ。
運営元:コミッターズ
令和の総合商社では、有形無形問わずに大手商社が行わないマーケティングで貴社の販路を開拓します。本気で販路を拡大したい方には60分間無料で相談に乗らせていただきます。
※一般的な解説です。個別のケースは顧問税理士・社会保険労務士・弁護士などの専門家にご相談ください。