2026年4月以降に購入する設備から、中小企業向けの「少額減価償却資産の特例」が変わりました。一番大きな変更は、一括で経費にできる上限が「30万円未満」から「40万円未満」に上がったことです。その一方で、従業員が401人以上の会社は対象外になりました。この記事では、変更点と、使うときの注意点を整理します。
改正の要点は3つ
- 金額:1つあたりの取得価額が、30万円未満から40万円未満になりました。
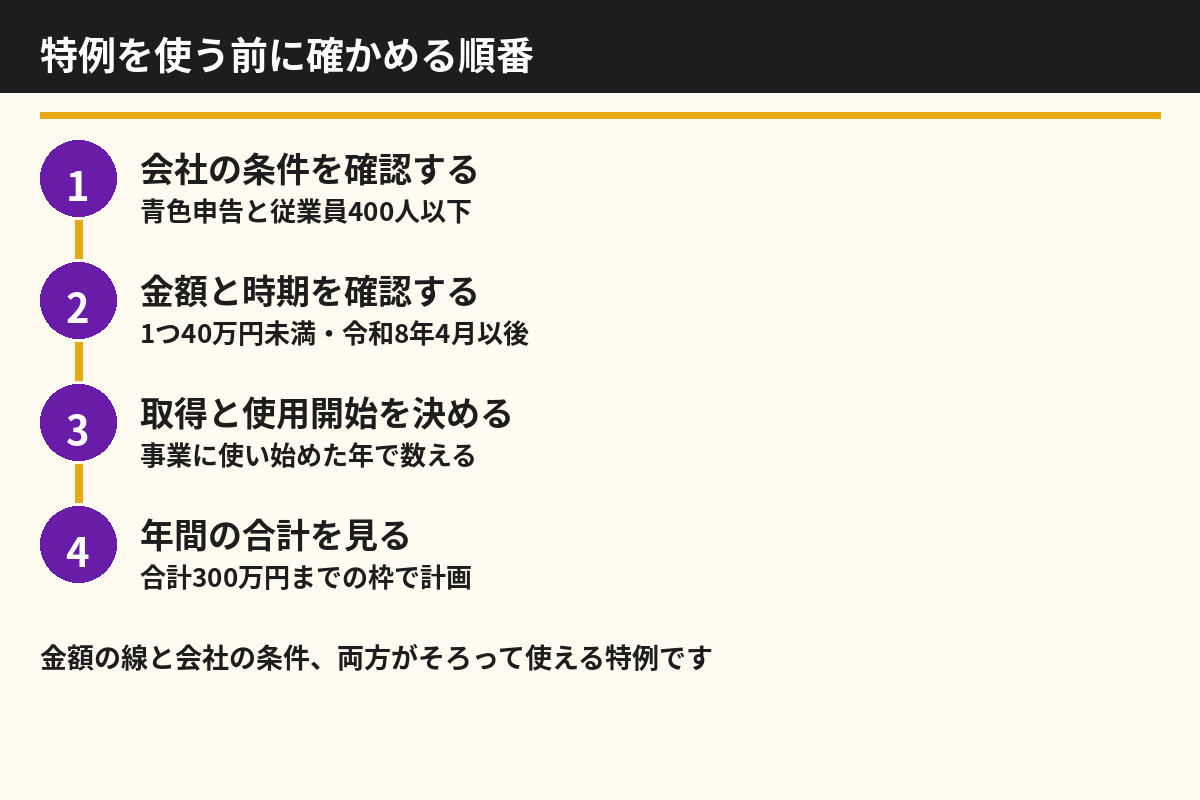
- 従業員数:常時使用する従業員が400人以下の会社が対象です。以前は500人以下でした。
- 期限:適用期限が3年延びました。
年間の合計上限は、これまでどおり300万円です。
この特例の細かい条件は、国税庁のタックスアンサー「少額減価償却資産の取得価額の損金算入の特例」に整理されています。似た仕組みである一括償却資産の扱い(国税庁タックスアンサーNo.5403)や、中小企業庁による特例の案内もあわせて確認しておくと、買い物の計画が立てやすくなります。
いつ買った分から変わるのか
令和8年(2026年)4月1日以後に取得して、事業に使い始めた資産から新しい基準が適用されます。それより前に取得した分は、従来の30万円未満のルールのままです。
従業員が401人以上の会社は使えなくなる
従業員数の要件が厳しくなったので、400人を超える会社は、この特例を使えません。人数の数え方は、期末時点ではなく、常時使用している人数が基準になります。迷う場合は、顧問税理士に確認してください。
金額の線で比べる、ほかの処理との違い
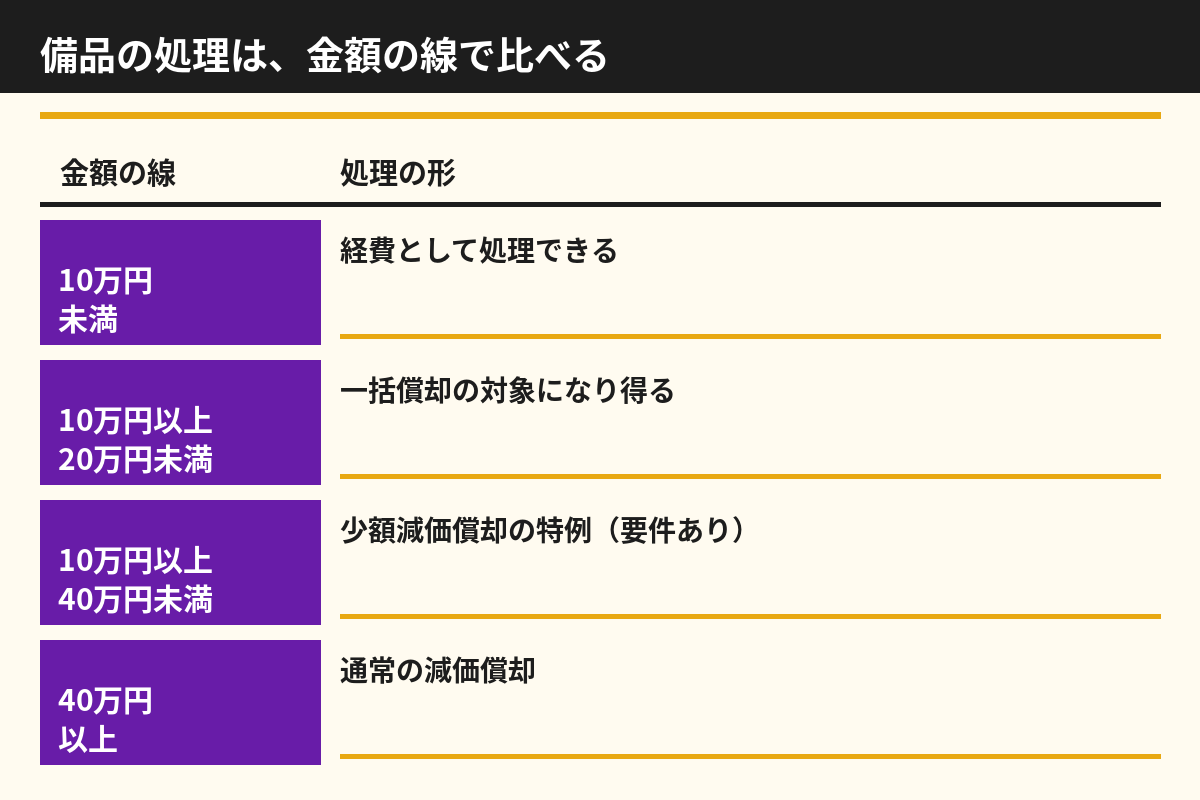
備品の処理は、買った金額で形が変わります。10万円未満なら、その年の経費として処理できます。10万円以上20万円未満は、一括償却資産として3年で均等に経費にする形が選べます。10万円以上40万円未満は、この特例の対象です。40万円以上は、通常の減価償却で、何年にも分けて経費にします。年末に備品をまとめ買いするときは、1つあたりの金額と、買う順番を先に見ておくと、処理の形を迷わずに済みます。
30万円を超える備品を買うときの見方
改正で一番効くのは、30万円以上40万円未満の買い物です。これまでは一括償却や通常の減価償却で何年かに分けていた金額が、条件がそろえば買った年にまとめて経費にできます。たとえば35万円のパソコンなら、経費にする時期が早まります。ただし、経費にする時期が早まるだけで、税金の総額が減るわけではありません。来年以降に回すはずだった経費を先に使う形なので、翌年以降の利益とのバランスも見ておくと安心です。
使うときの注意点
- 対象になるのは、青色申告をしている中小企業者等です。
- 特例を使っても、固定資産税の申告が必要になる場合があります。
- 「経費になる」ことと「税金が減る」ことは別です。使い切るために無理に買うと、手元の資金が減ります。
- 年間300万円の上限があるので、取得する時期と金額を、年の初めに計画しておくと安心です。
迷いやすい3つの線引き
まず、金額は「1つあたり」で見ます。パソコン本体と周辺機器を一緒に買っても、通常は1つとして使う単位で数えます。次に、税込か税抜かです。経理の処理方法で金額の見え方が変わるため、自社の方式を先に確かめます。最後に、使い始めた日です。買った日が年度内でも、事業に使い始めたのが翌年度なら、その年度の経費にはなりません。この3点を領収書と一緒にメモしておくと、決算のときに迷いません。
また、買い物の計画は、決算月だけに寄せないことも大事です。必要な時期に買い、その場で記録を残す。その積み重ねが、無理のない設備投資になります。
まとめ
金額の上限が上がって使いやすくなった一方、従業員数の条件は厳しくなりました。自社が対象かどうかを先に確認してから、設備投資の計画に組み込むのがおすすめです。
※この記事は一般的な情報です。個別の税務判断は、税理士などの専門家にご相談ください。
合わせて読みたい
少額の備品の比べ方は「少額減価償却の特例と一括償却、年末の備品はどう比べる?」でも整理しています。
35万円のパソコンのような具体的な買い物で考えるとどうなるかは、本店のコラム「35万円のパソコン、買ったら全額経費?」で、使い始めの時期や税込・税抜の落とし穴とあわせて紹介しています。
税理士選びで迷ったら、無料の診断から
決算や経費の進め方は、今の税理士との付き合い方で結果が変わります。まずは無料の「税理士・士業マッチング診断」で、顧問の見直しどきかどうかを整理してみてください。
会社の現場の工夫や取り組みは、みんなの企業新聞の記事「経営者マッチングサイトの選び方|失敗しない確認点と目的別の使い分け」でも紹介しています。あわせてご覧ください。
お金の基礎知識はENERGY BANKのコラムでも解説しています。税金の扱いや設備投資の進め方で迷う場合は、令和の総合商社のお問い合わせからご相談ください。
出典
確認日:2026年11月8日。